Réponse rapide : un CRM de courtier a trois missions que le logiciel de montage des dossiers ignore : garder au chaud les emprunteurs qui ont un accord de principe jusqu'à ce qu'ils trouvent un bien, obtenir les pièces sans dix appels de rappel, et rester en contact pendant des années avec les anciens clients et les apporteurs d'affaires. Shape, Jungo et BNTouch sont pensés pour le travail des courtiers et chargés de prêt ; Surefire et Total Expert servent les grands prêteurs. Pour un petit cabinet dont les dossiers fuient dans les relances, Zoye est le meilleur point de départ.
Points clés (octobre 2026)
- Les prix publiés des CRM spécialisés commencent à 95 dollars par utilisateur et par mois (BNTouch Team, 2 utilisateurs minimum) et 96 dollars par utilisateur et par mois en annuel (Jungo), avant frais de mise en place.
- 3 outils sur 7 (Shape, Surefire, Total Expert) n'affichent aucun prix en dollars sur leur propre page : il faut un appel commercial.
- Un cabinet de 4 personnes paie environ 380 dollars par mois chez BNTouch Team ou 384 chez Jungo au tarif public, contre 59 dollars par mois (47 en annuel) pour 20 membres sur Zoye Growth, la formule qui inclut les automatisations WhatsApp et de workflows.
- Sur WhatsApp, un message envoyé plus de 24 heures après la dernière réponse de l'emprunteur doit être un modèle approuvé, selon la documentation développeurs de Meta.
- Relancer selon les taux demande deux champs par ancien client (taux et date de signature) et un filtre ; aucun outil de cette liste ne prédit les taux à votre place, et aucun ne devrait le faire.
Comment un cabinet de courtage gagne et perd ses dossiers
Un cabinet de courtage vit de trois sources : les nouvelles demandes, les anciens clients qui reviennent pour renégocier ou déménager, et les apporteurs qui envoient des acheteurs. Les dossiers se perdent surtout entre deux étapes : un acheteur avec accord de principe disparaît trois mois, un dossier bloque pour un bulletin de salaire, ou un ancien client renégocie avec le premier qui l'a appelé.
Le prêt lui-même vit dans le logiciel de montage (souvent appelé LOS). C'est là que se trouvent la demande, les conditions et l'envoi à la banque. Ce que ce logiciel suit mal, c'est tout ce qui entoure le dossier. Voici où les petits cabinets fuient, à titre d'illustration et non de chiffres d'enquête.
La salle d'attente de l'accord de principe
Un acheteur obtient un accord de principe puis cherche un bien pendant des semaines ou des mois. Pendant ce temps, le courtier n'a rien à traiter, donc personne n'appelle. Quand l'acheteur fait enfin une offre, l'agent rencontré lors d'une visite lui a peut-être présenté un autre financeur. Un courtier avec 40 accords ouverts et aucun rythme de suivi en perdra une partie sans jamais savoir pourquoi.
La chasse aux pièces
Chaque dossier demande bulletins de salaire, relevés bancaires, avis d'imposition, pièces d'identité, parfois une attestation de don ou l'explication d'un gros versement. Les emprunteurs envoient la moitié, puis oublient. La personne qui monte le dossier passe des heures chaque semaine à redemander la même pièce, et le dossier attend. Le travail n'est pas difficile ; il est répétitif et facile à laisser tomber.
Les anciens clients après la signature
Une fois le prêt débloqué, la plupart des courtiers envoient un remerciement et se taisent. Pourtant, le portefeuille d'anciens clients est la source la moins chère du prochain dossier : une renégociation quand les taux bougent, un achat plus grand quand la famille s'agrandit, un investissement locatif, une recommandation à un proche. Un portefeuille de 600 prêts signés sans plan de suivi est une liste de personnes que d'autres démarchent déjà.
Les apporteurs d'affaires
Agents immobiliers, experts-comptables, conseillers en patrimoine et constructeurs envoient leurs acheteurs aux courtiers en qui ils ont confiance et dont ils se souviennent. La confiance vient des nouvelles rapides sur les clients communs ; le souvenir vient d'un contact régulier. Un apporteur qui n'entend jamais parler de l'acheteur qu'il a envoyé cesse d'en envoyer.
Où les fuites apparaissent, en une liste
- Emprunteurs avec accord de principe sans contact depuis 30 jours ou plus.
- Dossiers qui attendent une pièce que personne n'a relancée depuis lundi.
- Anciens clients sans nouvelles depuis la signature.
- Apporteurs sans mise à jour sur le client qu'ils ont envoyé.
- Demandes du site, des publicités et des réseaux traitées le lendemain au lieu de la minute suivante.
Ce qu'un CRM pour courtier doit faire : 9 points à vérifier
Un CRM de courtier vaut son prix s'il fait avancer chaque emprunteur vers l'étape suivante, relance les pièces sans que quelqu'un doive s'en souvenir, et garde le contact avec les anciens clients et les apporteurs sur la durée. Jugez chaque option sur ces neuf points ; leur poids dépend de votre goulot : nouveaux prospects, dossiers en cours ou portefeuille d'anciens clients.
- Pipeline des accords de principe. Des étapes de la demande à la signature, avec une prochaine action et une date pour chaque emprunteur, et une alerte quand quelqu'un stagne trop longtemps.
- Liste de pièces par emprunteur. Ce qui manque encore, avec des rappels qui se répètent jusqu'à réception.
- Audiences de veille des taux. Les données de prêt en champs (taux, type de prêt, date de signature) pour filtrer les anciens clients quand vous jugez que les conditions ont changé.
- Fiches apporteurs. Chaque apporteur est un contact, chaque emprunteur est lié à celui qui l'a envoyé, et un rapport montre recommandations et prêts signés par apporteur.
- Rapidité de réponse. Une réponse en quelques minutes aux formulaires, aux prospects publicitaires et aux messages, à toute heure.
- Les canaux que lisent les emprunteurs. E-mail avec suivi d'ouverture, et messagerie pour ceux qui préfèrent le chat, dans les règles de chaque canal.
- Comptes rendus de rendez-vous. Appels et visioconférences résumés, promesses transformées en tâches.
- Articulation avec le logiciel de prêt. Soit une intégration native, soit une séparation claire : le logiciel garde le dossier, le CRM garde la relation.
- Un prix adapté à l'équipe. Les licences par utilisateur s'additionnent vite ; calculez le coût à votre taille actuelle et au double.
Un mot sur la réglementation. La publicité sur le crédit, le consentement aux appels et aux SMS et la conservation des données sont encadrés dans la plupart des marchés, et les règles varient d'un endroit à l'autre. Aucun CRM ne vous rend conforme. Faites valider messages, consentements et durées de conservation par votre conseil ou votre responsable conformité avant d'automatiser quoi que ce soit, et traitez toute formule réglementaire d'un éditeur comme une affirmation à vérifier, pas comme une garantie.
Les 7 meilleurs CRM pour courtiers en crédit immobilier en 2026
Ces sept options couvrent les choix réalistes : une opératrice IA pour un petit cabinet, trois CRM spécialisés pour courtiers et chargés de prêt, deux plateformes pour prêteurs et banques, et un CRM généraliste. Pour chacun, d'abord la limite, puis le prix tel que la page de l'éditeur l'affichait en octobre 2026, puis le cabinet auquel il convient.
1. Zoye - relances, pièces et apporteurs pour les petits cabinets
Les limites d'abord. Zoye n'est ni un logiciel de montage de prêts, ni un portail de demande pour emprunteurs, ni un moteur de tarification. Elle ne prend pas de demande de prêt complète, ne consulte aucune donnée de crédit, ne surveille pas les taux du marché et ne revendique la conformité à aucune norme réglementaire du crédit. La signature électronique arrive bientôt. Le dossier reste dans votre logiciel de prêt ; tout ce qui l'entoure se gère dans Zoye.
Zoye est une AI Business Operator : un espace de travail où le CRM, les affaires, les tâches, l'agenda, les documents, le suivi des e-mails, les rapports, les automatisations, les automatisations WhatsApp, Facebook et Instagram, l'AI Notetaker, l'équipe, le budget et les factures sont déjà reliés, avec une IA qui les fait tourner pour vous. La page des fonctionnalités présente chaque outil. Pour un cabinet de courtage, cinq usages ressortent.
Un pipeline qui signale les emprunteurs silencieux. Chaque emprunteur est une affaire qui passe par vos étapes : demande, découverte, pièces demandées, accord de principe, offre acceptée, dossier envoyé, accord bancaire, signé. La recette des affaires immobiles crée une tâche quand un emprunteur reste trop longtemps à une étape, par exemple 14 jours en « accord de principe », pour qu'on l'appelle avant qu'un agent ne lui présente un autre financeur.
La chasse aux pièces avec une liste visible. Une liste de tâches par emprunteur contient chaque pièce manquante, avec un responsable et une échéance. Décrivez le rappel voulu, par exemple « chaque mardi et vendredi, écris aux emprunteurs à l'étape pièces demandées pour ce qui manque encore, et crée une tâche pour la personne qui monte le dossier après le deuxième rappel », et Zoye construit la règle, vous la montre en langage clair et attend votre accord avant que rien ne tourne. Le suivi des e-mails indique si l'emprunteur a ouvert la demande. Chaque exécution est journalisée et réversible.
Des audiences de veille des taux pour les anciens clients. Enregistrez le taux, le type de prêt et la date de signature de chaque ancien client. Quand vous estimez que le marché a assez bougé pour compter, une audience intelligente comme « anciens clients signés il y a plus de 12 mois avec un taux au-dessus du seuil que j'ai fixé » les liste, et elle reste à jour à mesure que les fiches changent. Zoye insère le nom et les détails de chacun dans un message programmé et étale les envois. Zoye ne donne aucun conseil en crédit et ne prédit aucun taux ; vous choisissez le seuil et la formulation, et votre responsable conformité les valide.
Les apporteurs comme vraies fiches. Agents, experts-comptables et conseillers sont des contacts avec leur propre société, et chaque emprunteur est lié à l'apporteur qui l'a envoyé. Demandez à l'assistante « quels apporteurs nous ont envoyé un emprunteur ce trimestre, et lesquels de ces dossiers ont signé ? » : la réponse vient des données en direct. Une règle peut vous rappeler de prévenir un apporteur quand son client franchit une étape, une autre peut planifier un appel trimestriel avec chacun.
Réactivité et rendez-vous. Une nouvelle demande venue du site, d'un formulaire ou d'une publicité à formulaire sur Facebook ou Instagram devient un contact avec sa source enregistrée, et une première réponse part sur WhatsApp en quelques instants. Un bot de qualification peut poser les bases (achat ou renégociation, calendrier, budget approximatif) et écrire les réponses dans les champs du contact. L'AI Notetaker rejoint les appels Zoom, Google Meet et Teams, rend un résumé, les décisions et les actions, et transforme les promesses en tâches une fois que vous les validez.
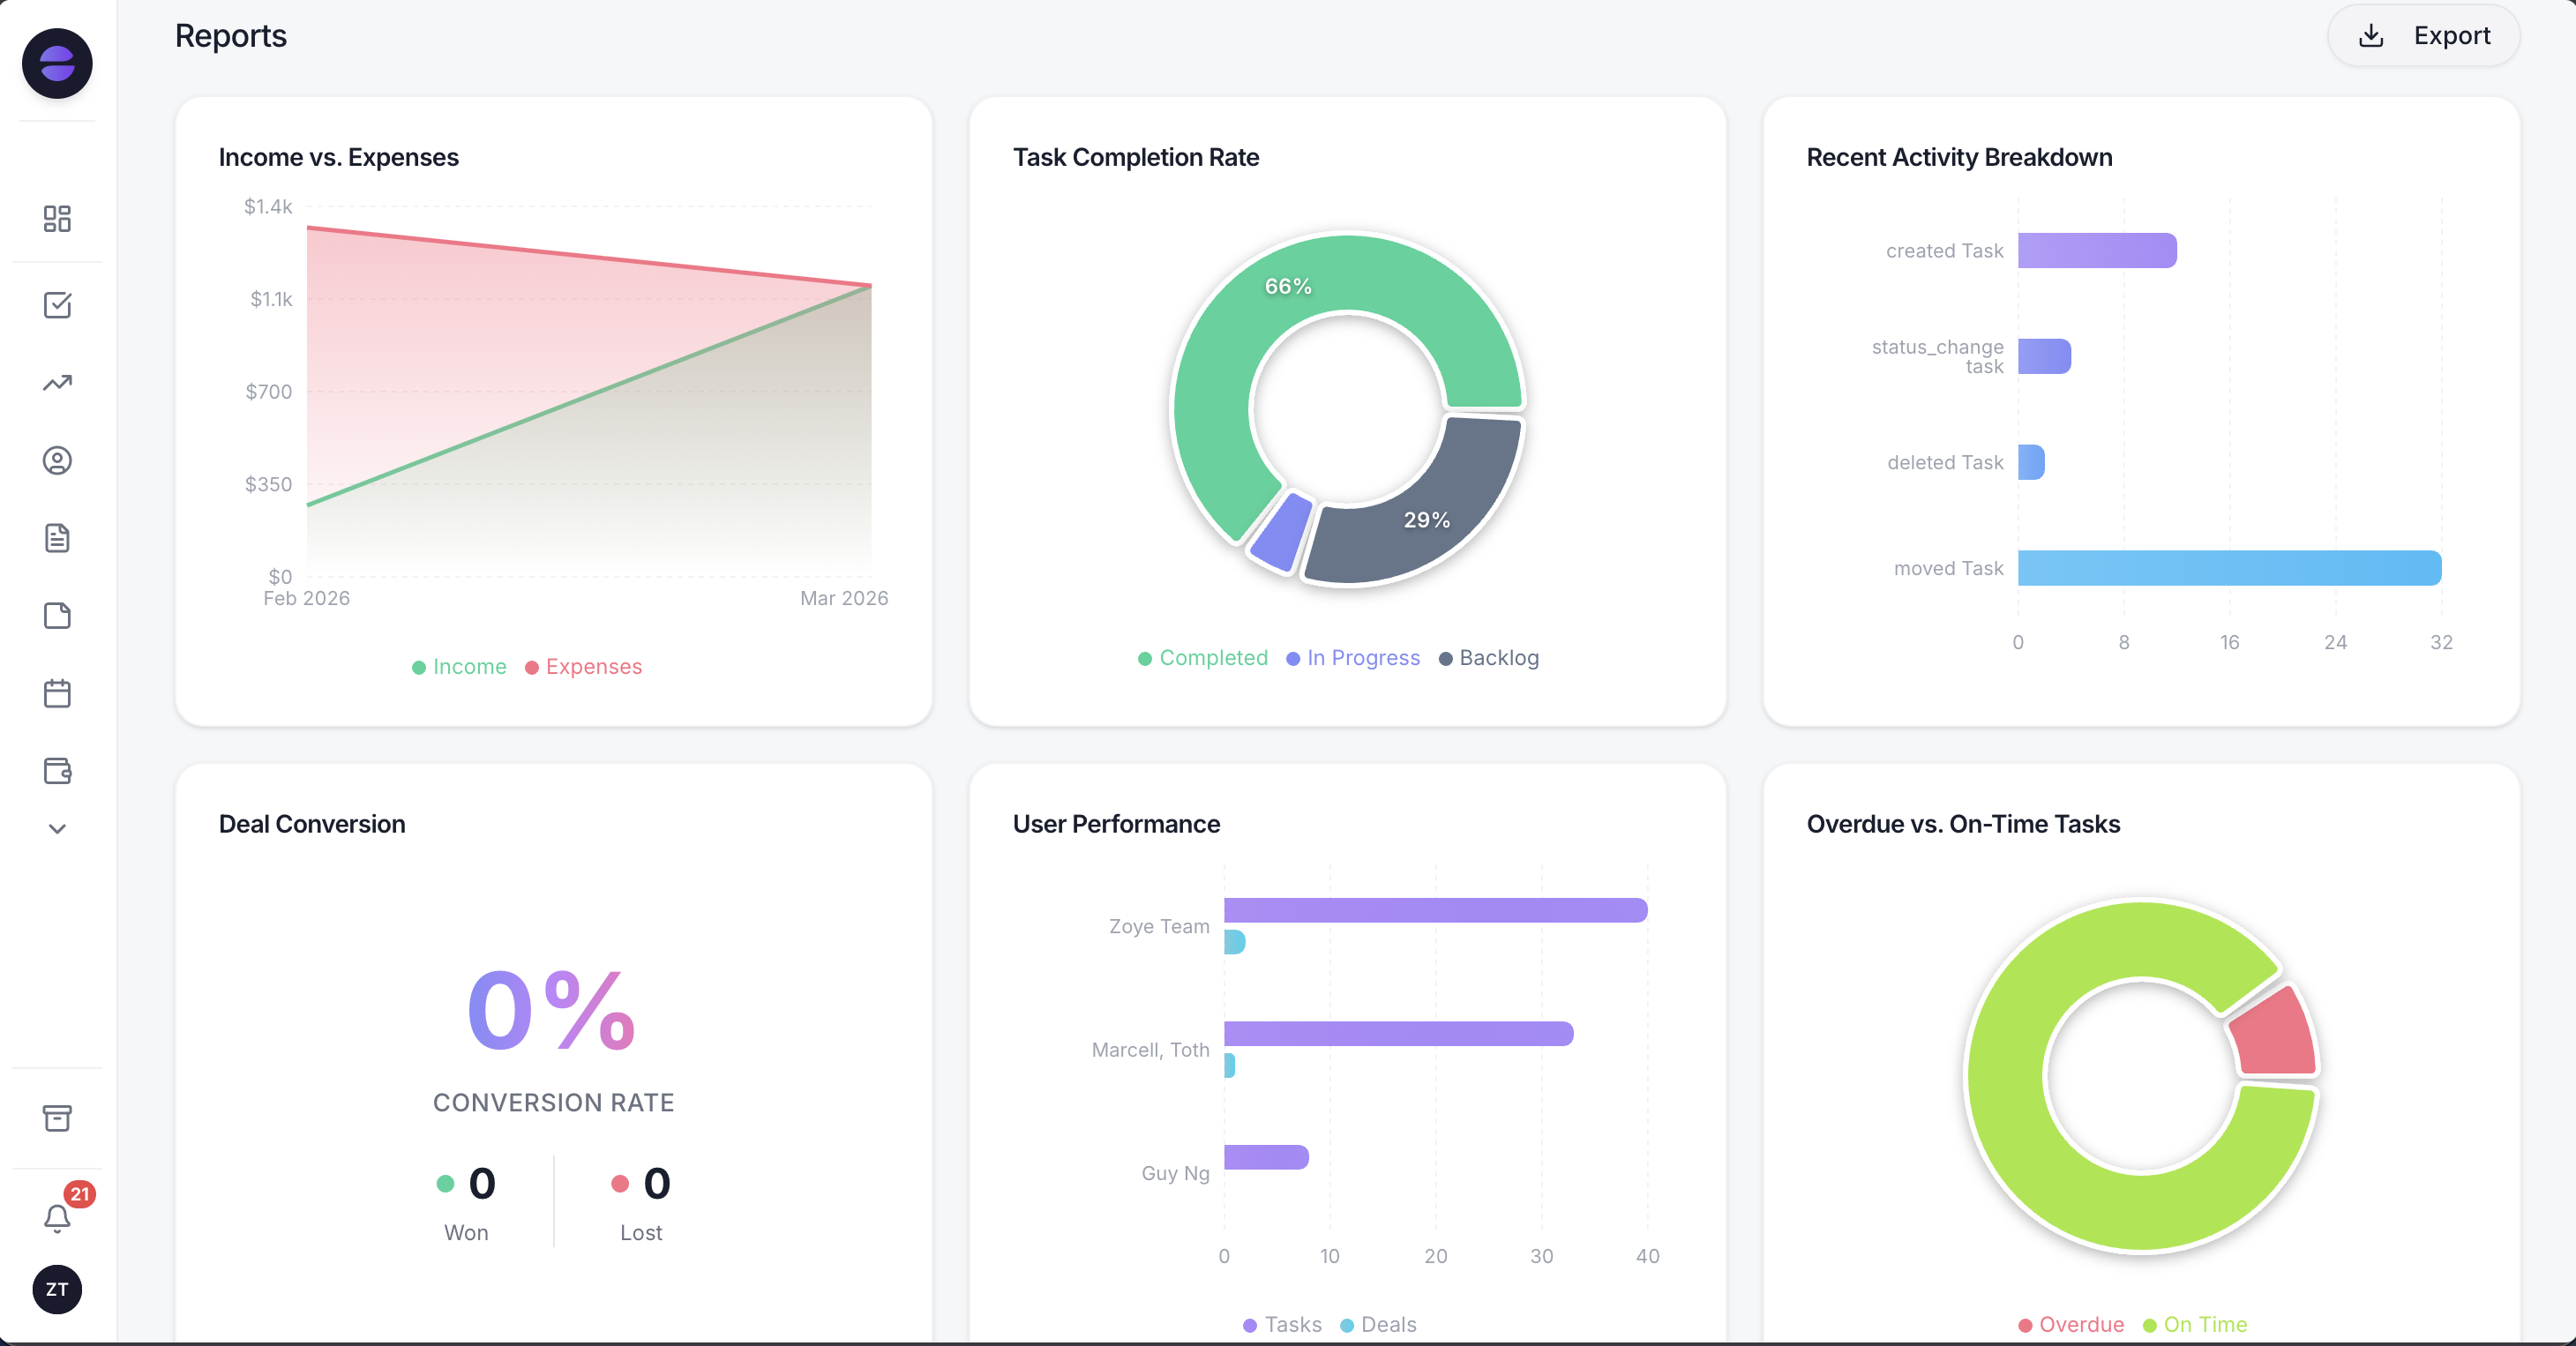
Le pipeline par étape et les recommandations par apporteur dans un seul rapport, construit à partir des fiches en direct.
La même assistante fonctionne dans l'application, sur WhatsApp, par note vocale, dans Slack et dans Claude. Entre deux rendez-vous, un courtier peut dire « note l'appel avec le couple de ce matin, ils veulent attendre un taux plus bas, crée un rappel de veille des taux et préviens l'agent qui les a envoyés » et voir les fiches se mettre à jour. Les modifications en masse et les suppressions demandent d'abord une confirmation. Un emprunteur peut aussi envoyer une photo ou un PDF, que l'assistante lit pour ajouter les détails à la bonne fiche ; où et combien de temps le cabinet conserve pièces d'identité et justificatifs de revenus relève de votre propre politique de données.
Sur WhatsApp, Zoye mène des conversations avec vos prospects sur la WhatsApp Business Platform officielle, et Chats les regroupe avec les messages et commentaires Instagram et Facebook, avec attribution, notes d'équipe et chaque échange sur la fiche du contact. Connecter le propre numéro WhatsApp du cabinet arrive bientôt.
Tarifs (octobre 2026) : Zoye facture par formule d'espace de travail, pas par courtier. Starter coûte 29 dollars par mois, ou 23 dollars par mois en annuel, pour 10 membres et 5 Go de stockage. Growth coûte 59 dollars (47 en annuel) pour 20 membres et 10 Go, Scale 119 dollars (95 en annuel) pour 100 membres et 25 Go, et Customize se fait sur devis. Un courtier indépendant peut commencer avec Almost Free à 5 dollars par mois (4 en annuel) : 1 membre, les outils de base, 15 requêtes IA par mois et les intégrations Google Calendar, Gmail et Google Drive, sans automatisations, donc les règles de rappel et les messages de veille des taux ci-dessus tournent sur Growth ou Scale, les formules qui incluent les automatisations de workflows et WhatsApp. Détails sur la page des tarifs.
Idéal pour : les courtiers indépendants et cabinets jusqu'à une vingtaine de personnes qui perdent des dossiers à cause de réponses lentes, de pièces bloquées et d'un portefeuille d'anciens clients que personne ne travaille.
2. Shape - CRM crédit tout-en-un avec demande intégrée
Shape propose une édition crédit immobilier avec synchronisation native des logiciels de prêt (sa page cite Encompass, LendingPad et LendingDox, plus Arive pour les grands comptes), un point de vente emprunteur pour la demande, le dépôt de pièces et la signature, un composeur, des SMS bidirectionnels et des appels IA. La limite tient à la transparence et au poids : la page tarifs affiche des noms de formules sans montants, et l'outil est assez large pour qu'un cabinet de deux personnes paie un composeur et des appels IA dont il ne se servira pas.
Sa page crédit cite des outils pour repérer les meilleurs apporteurs et suivre leurs recommandations jusqu'au prêt financé, ainsi qu'un modèle de campagne « baisse des taux ». Elle ne décrit pas de surveillance automatique des taux.
Tarifs (octobre 2026, page tarifs de Shape) : Core est « tarifé par utilisateur », Complete inclut 5 utilisateurs, Enterprise est sur mesure ; aucun montant n'est affiché. Facturation mensuelle ou annuelle avec remise sur l'annuel, et chaque formule inclut un accompagnement à la mise en route. Demandez un devis.
Idéal pour : les cabinets et prêteurs de 5 chargés de prêt ou plus qui veulent CRM, demande en ligne et composeur dans un seul produit et acceptent de passer du temps sur le paramétrage.
3. Jungo - CRM crédit sur Salesforce
Jungo est une application crédit immobilier qui tourne sur Salesforce, et hérite donc de son modèle de données, de ses rapports et de son catalogue d'intégrations. La limite, c'est la plateforme : Salesforce est puissante et exigeante, les personnalisations sont facturées en services, et les contrats durent au moins un an selon le site de Jungo.
Jungo convient aux équipes qui connaissent déjà Salesforce, ou qui veulent grandir dedans, et acceptent une mise en place et un engagement annuel.
Tarifs (octobre 2026, site de Jungo) : à partir de 96 dollars par utilisateur et par mois en annuel, avec 249 dollars de frais de mise en place ; une formule Bundle à 125 dollars par utilisateur et par mois en annuel avec 299 dollars de mise en place ; Enterprise sur mesure. Les pages de Jungo ont bloqué notre vérification directe en octobre 2026 : ces chiffres viennent de ses propres pages telles qu'indexées par les moteurs de recherche. Confirmez-les et demandez si la licence Salesforce est incluse dans le devis.
Idéal pour : les équipes à l'aise avec Salesforce qui veulent une couche crédit sur une plateforme extensible.
4. BNTouch - CRM crédit avec prix par utilisateur publié
BNTouch est conçu pour les chargés de prêt et les équipes de courtage, avec un assistant commercial IA, des intégrations natives aux logiciels de prêt et plus de 400 campagnes prêtes à l'emploi dans chaque formule, selon ses propres pages. La limite est le modèle par licence pour les petites équipes : Team exige au moins 2 utilisateurs et chaque chargé de prêt ajouté coûte une licence complète.
Team ajoute la répartition des prospects et des tableaux de bord de manager à la formule Individual, et vise selon BNTouch les équipes de 2 à 50 chargés de prêt.
Tarifs (octobre 2026, site de BNTouch) : Individual 165 dollars par mois pour un chargé de prêt ; Team 95 dollars par utilisateur et par mois avec 2 utilisateurs minimum ; Enterprise sur mesure. La page tarifs de BNTouch a bloqué notre vérification directe : ces chiffres viennent de ses propres pages telles qu'indexées, et l'une d'elles mentionne des frais d'activation quand d'autres disent qu'il n'y en a pas. Vérifiez avant de signer.
Idéal pour : les chargés de prêt et équipes qui veulent un CRM spécialisé avec des campagnes prêtes et un prix affiché.
5. Surefire - marketing automatisé pour le crédit, désormais chez ICE
Surefire est le CRM d'ICE Mortgage Technology dédié au marketing du crédit : campagnes automatisées, messages aux étapes du prêt de la demande au financement, campagnes cobrandées avec agents immobiliers et autres partenaires, vidéo et une bibliothèque de plus de 1 000 contenus. La limite : c'est d'abord un outil marketing, au prix non public ; un petit cabinet paie une grosse machine à contenus.
La page produit d'ICE mentionne aussi un support des exigences RESPA, TCPA et CCPA avec des rapports prêts pour l'audit. Comme toute formule d'éditeur, vérifiez ce que cela signifie pour vos propres obligations.
Tarifs (octobre 2026) : non publiés sur la page Surefire d'ICE ; contactez ICE pour un devis.
Idéal pour : les prêteurs et grands cabinets qui veulent un marketing soigné et riche en contenus vers anciens clients et partenaires, souvent avec Encompass.
6. Total Expert - engagement client pour prêteurs, banques et coopératives
Total Expert se présente comme un système d'exploitation client pour les services financiers et dit servir plus de 200 institutions financières. Il combine données et signaux clients, parcours, co-marketing, SMS, bibliothèque de contenus et assistants IA entraînés sur des conversations de crédit. La limite est l'échelle : il est conçu pour des institutions dotées d'équipes marketing et conformité, pas pour un cabinet de trois personnes.
Tarifs (octobre 2026) : non publiés ; le site de Total Expert propose seulement de réserver une démo.
Idéal pour : les prêteurs, banques et coopératives de crédit avec des dizaines de chargés de prêt et une équipe marketing centrale.
7. HubSpot - un CRM généraliste à transformer en outil de courtier
HubSpot offre pipelines, formulaires, e-mailing et rapports, et beaucoup de courtiers l'ont déjà utilisé. La limite : rien n'existe pour le crédit à l'installation. Étapes de prêt, champs de taux, listes de pièces et liens avec les apporteurs sont à construire en propriétés et workflows personnalisés, et l'automatisation utile se trouve en Professional.
Tarifs (octobre 2026, page tarifs de HubSpot) : des outils gratuits, puis Starter à partir de 20 dollars par licence et par mois (environ 7 dollars sur certaines offres) ; Sales Hub Professional à 90 dollars par licence et par mois en annuel ou 100 dollars en mensuel, plus 1 500 dollars de mise en route une seule fois.
Idéal pour : les cabinets avec une personne marketing qui veulent un CRM connu et acceptent de bâtir eux-mêmes la structure crédit.
Envie de la voir en action ?
Découvrez comment Zoye capte un nouveau lead, répond sur WhatsApp et prépare la relance, le tout à partir d'un seul message.
Voir comment ca marcheLes CRM pour courtiers comparés
Le tableau met les sept côte à côte sur ce qui compte pour un cabinet : la proximité avec le dossier de prêt, le prix publié le plus bas en octobre 2026, et la façon dont chacun traite les trois fuites de ce guide. Les prix viennent des pages des éditeurs ; quand une page cachait les montants ou bloquait notre vérification, le tableau le dit.
| Outil | Conçu pour | Prix publié le plus bas (oct. 2026) | Lien au logiciel de prêt | Anciens clients et veille des taux | Suivi des apporteurs |
|---|---|---|---|---|---|
| Zoye | Petits cabinets, 1 à 20 personnes | 29 $/mois pour 10 membres (Starter, sans automatisations) ; 59 $/mois pour 20 membres avec automatisations (Growth) | Aucun ; travaille à côté | Audiences vivantes sur vos champs de prêt, messages validés | Apporteurs en fiches liées, rapport par apporteur |
| Shape | Cabinets et prêteurs | Non affiché | Natif (Encompass, LendingPad, LendingDox, Arive) | Modèle de campagne baisse des taux | Outils apporteurs |
| Jungo | Équipes sur Salesforce | 96 $/utilisateur/mois en annuel + 249 $ | Via Salesforce | Campagnes sur Salesforce | Oui, sur Salesforce |
| BNTouch | Chargés de prêt et équipes | 95 $/utilisateur/mois (Team, 2 minimum) | Intégrations natives | 400+ campagnes prêtes | Oui |
| Surefire | Prêteurs et grands cabinets | Non publié | Fait partie d'ICE Mortgage Technology | Campagnes d'étapes et après signature, 1 000+ contenus | Campagnes cobrandées |
| Total Expert | Prêteurs, banques, coopératives | Non publié | Non indiqué en page d'accueil | Parcours, signaux et alertes | Co-marketing |
| HubSpot | Vente et marketing généralistes | Starter dès 20 $/licence | À construire | À construire | À construire |
Ce que paie un cabinet de 4 personnes
Les prix par licence semblent modestes jusqu'à la multiplication. Prenons un cabinet d'exemple avec deux courtiers, une personne au montage et une assistante, au tarif public d'octobre 2026, hors taxes, options et coûts de messagerie. La question n'est pas seulement quelle ligne est la plus basse, mais ce que chaque ligne achète.
- BNTouch Team : 4 x 95 = 380 dollars par mois.
- Jungo : 4 x 96 = 384 dollars par mois en annuel, plus 249 dollars une fois, et peut-être la licence Salesforce.
- HubSpot Sales Hub Professional : 4 x 90 = 360 dollars par mois en annuel, plus 1 500 dollars une fois, avant d'avoir créé le moindre champ crédit.
- Shape, Surefire, Total Expert : sur devis uniquement.
- Zoye Growth : 59 dollars par mois (47 en annuel) pour 20 membres, avec CRM, pipeline, tâches, agenda, rapports, automatisations de workflows et WhatsApp et AI Notetaker dans la même formule.
Lisez-le honnêtement. Si votre cabinet a besoin d'un CRM qui écrit dans le logiciel de prêt et pilote la demande de l'emprunteur, un CRM spécialisé comme Shape ou BNTouch vaut son prix par licence, et Zoye ne remplacera pas ce lien. Si vos dossiers tournent bien dans le logiciel de prêt et que l'argent fuit par les relances, les pièces et le portefeuille d'anciens clients, l'espace de travail moins cher couvre exactement cette couche.
Decouvrez ce que Zoye peut faire pour vous
CRM, affaires, tâches et vos automatisations Instagram, Facebook et WhatsApp dans un seul espace de travail. Demandez simplement à Zoye, elle s'occupe de tout mettre en place.
Explorer les fonctionnalitésUne semaine type dans un petit cabinet
Cet exemple montre comment un cabinet typique de 3 personnes pourrait répartir le travail entre son logiciel de prêt et Zoye. Ce n'est pas la description d'un cabinet réel. Le logiciel garde le dossier ; Zoye garde chaque relance, chaque rappel et chaque nouvelle à l'apporteur autour.
Lundi. Le rapport de Zoye affiche 34 emprunteurs en « accord de principe », dont 9 sans contact depuis 14 jours. La règle des affaires immobiles a déjà créé une tâche d'appel pour chacun. La courtière passe six appels avant midi ; deux acheteurs ont fait une offre, et un agent demande une attestation à jour.
Mardi. La règle validée sur les pièces écrit aux 12 emprunteurs à l'étape « pièces demandées » au sujet de leurs éléments manquants. Le suivi des e-mails montre 10 ouvertures dans l'après-midi. Un emprunteur répond sur WhatsApp avec les photos de deux bulletins ; l'assistante les rattache au contact et la personne au montage les coche.
Mercredi. Une publicité à formulaire Facebook apporte quatre demandes dans la nuit. Chacune devient un contact avec la campagne enregistrée et reçoit un premier message WhatsApp en quelques instants. Le bot de qualification note achat ou renégociation, calendrier et budget, et les deux demandes sérieuses obtiennent un rendez-vous via la liste de réservation.
Jeudi. Après avoir lu l'actualité du marché, la courtière décide qu'il vaut la peine de contacter les anciens clients à taux élevé. L'audience de veille des taux liste 41 anciens clients signés il y a plus d'un an au-dessus du seuil fixé. Elle retouche le texte, la conformité valide, et Zoye étale le message programmé sur l'après-midi. Neuf répondent pour demander une étude.
Vendredi. L'AI Notetaker résume une visio avec un expert-comptable partenaire et crée trois tâches. Une règle envoie à chaque agent apporteur un point bref sur les étapes de ses clients. Trois emprunteurs doivent encore des pièces ; leurs tâches sont en retard, alors la personne au montage les appelle, et c'est exactement le travail d'un humain.
Le logiciel de prêt connaissait l'état de chaque dossier. Zoye a fait en sorte que chaque personne derrière ces dossiers ait des nouvelles du cabinet au bon moment.
Changer d'outil sans perdre un seul emprunteur
Déplacez la couche relationnelle par étapes : contacts et apporteurs d'abord, puis emprunteurs en cours, puis règles, et gardez l'ancien fonctionnement jusqu'à ce qu'un mois complet se termine proprement. Un petit cabinet peut le faire en une à deux semaines. Le logiciel de prêt ne bouge pas.
- Exportez les contacts de votre CRM actuel, des rapports du logiciel de prêt ou de tableurs : emprunteurs, anciens clients et apporteurs, chacun étiqueté par type.
- Ajoutez les champs de prêt sur lesquels vous filtrerez : taux, type de prêt, date de signature et apporteur. Dédoublonnez d'abord ; 600 fiches propres valent mieux que 1 500 en désordre.
- Importez dans Zoye depuis un tableur, ou depuis Trello ou Monday.com (les imports Jira, Notion et ClickUp arrivent bientôt). Vous pouvez aussi envoyer à l'assistante un CSV, un PDF ou une capture d'écran et valider les fiches qu'elle en extrait.
- Reconstruisez le pipeline avec vos étapes et placez chaque emprunteur en cours au bon endroit, avec une prochaine action et une date.
- Commencez par trois règles : emprunteur silencieux avec accord de principe, pièces manquantes, nouvelle demande sans réponse. Ajoutez l'audience de veille des taux et les nouvelles aux apporteurs quand celles-ci tournent bien.
- Vérifiez les règles de messagerie. Sur WhatsApp, un message hors de la fenêtre de 24 heures après la dernière réponse de l'emprunteur doit utiliser un modèle approuvé, et la documentation développeurs de Meta précise que, depuis le 1er octobre 2026, les 1 000 premiers messages de service de chaque numéro professionnel sont gratuits chaque mois. Notre guide sur les séquences de relance WhatsApp traite du bon timing.
Prêt à déléguer les tâches répétitives ?
Zoye réunit CRM par IA, gestion des tâches et automatisation dans un seul espace de travail.
CommencerQuel CRM choisir quand on est courtier en crédit ?
Choisissez selon l'endroit où vos dossiers fuient. S'il vous faut un CRM qui pilote la demande et se synchronise en profondeur avec le logiciel de prêt, prenez Shape ou BNTouch, ou Jungo si l'équipe connaît Salesforce. Si vous êtes un prêteur avec une équipe marketing, regardez Surefire ou Total Expert. Si vos dossiers fuient par des réponses lentes, des pièces bloquées et un portefeuille d'anciens clients silencieux, commencez par Zoye.
Quelques profils typiques :
- Un courtier indépendant avec un portefeuille d'anciens clients et sans assistant : Zoye Almost Free à 5 dollars par mois pour garder chaque emprunteur, apporteur et note au même endroit (pas d'automatisations sur cette formule), ou Growth à 59 dollars par mois (47 en annuel) dès que vous voulez que rappels et messages de veille des taux partent automatiquement.
- Un cabinet de 3 personnes où les demandes arrivent sur WhatsApp et les pièces en retard : Zoye Growth, avec les trois règles ci-dessus et le logiciel de prêt que vous utilisez déjà.
- Une équipe de 8 chargés de prêt qui veut demande et appels dans le CRM : Shape ou BNTouch, avec Zoye à côté seulement si le suivi des apporteurs et des anciens clients continue de glisser.
- Un prêteur avec agences et service marketing : Surefire ou Total Expert.
- Un cabinet déjà sur HubSpot : restez si quelqu'un a construit les champs et workflows crédit ; sinon comparez le coût de cette construction à un outil qui les a déjà.
Quelle que soit votre liste, mesurez un mois : combien d'emprunteurs avec accord de principe ont eu de vos nouvelles toutes les deux semaines, combien de dossiers ont attendu plus de trois jours une pièce, et combien d'anciens clients vous avez contactés. Ces trois chiffres décident mieux qu'une démo.
Si votre cabinet perd des dossiers entre les étapes plutôt que dans le dossier lui-même, réservez une démo de Zoye avec votre liste d'accords de principe ouverts : nous vous montrerons quels rappels et quelles nouvelles aux apporteurs seraient partis le mois dernier, et quand.