Krótka odpowiedź: CRM pośrednika kredytowego ma trzy zadania, których system do obsługi wniosków nie wykonuje: utrzymać kontakt z klientami po wstępnej decyzji, dopóki nie znajdą nieruchomości, zebrać dokumenty bez dziesięciu telefonów z przypomnieniem i przez lata pozostać w relacji z byłymi klientami oraz partnerami polecającymi. Shape, Jungo i BNTouch są zbudowane wokół pracy doradców i pośredników; Surefire i Total Expert obsługują dużych kredytodawców. Dla małego biura, któremu transakcje uciekają na etapie ponownych kontaktów, najlepszym punktem startu jest Zoye.
Najważniejsze (październik 2026)
- Opublikowane ceny CRM hipotecznych zaczynają się od 95 dolarów za użytkownika miesięcznie (BNTouch Team, minimum 2 użytkowników) i 96 dolarów za użytkownika miesięcznie przy rozliczeniu rocznym (Jungo), przed opłatami wdrożeniowymi.
- 3 z 7 narzędzi (Shape, Surefire, Total Expert) nie pokazują ceny w dolarach na własnej stronie; potrzebna jest rozmowa z działem sprzedaży.
- Biuro 4-osobowe płaci około 380 dolarów miesięcznie w BNTouch Team lub 384 w Jungo według cennika, wobec 59 dolarów miesięcznie (47 przy rozliczeniu rocznym) dla maksymalnie 20 członków w Zoye Growth, planie z automatyzacjami WhatsApp i przepływów pracy.
- Na WhatsAppie wiadomość wysłana później niż 24 godziny po ostatniej odpowiedzi klienta musi być zatwierdzonym szablonem, zgodnie z dokumentacją Meta dla deweloperów.
- Kontakt przy zmianie stóp wymaga dwóch pól na każdego byłego klienta (oprocentowanie i data umowy) oraz filtra; żadne narzędzie z tej listy nie prognozuje za Ciebie stóp i żadne nie powinno.
Jak biuro pośrednictwa kredytowego zyskuje i traci transakcje
Biuro pośrednictwa żyje z trzech źródeł: nowych zapytań, byłych klientów wracających po refinansowanie lub przeprowadzkę oraz partnerów, którzy przysyłają kupujących. Transakcje giną głównie między etapami: kupujący po wstępnej decyzji znika na trzy miesiące, sprawa stoi przez jedno zaświadczenie o dochodach, a były klient refinansuje się u tego, kto zadzwonił pierwszy.
Sam kredyt żyje w systemie do obsługi wniosków (LOS). Tam jest wniosek, warunki i wysyłka do banku. Taki system rzadko dobrze śledzi wszystko, co dzieje się wokół sprawy. Oto miejsca, w których małe biura najczęściej tracą, jako ilustracja, a nie dane z badań.
Poczekalnia wstępnej decyzji
Kupujący dostaje wstępną decyzję, a potem tygodniami lub miesiącami szuka nieruchomości. W tym czasie pośrednik nie ma czego procesować, więc nikt nie dzwoni. Kiedy kupujący wreszcie składa ofertę, agent poznany na oglądaniu mógł już przedstawić mu innego doradcę. Pośrednik z 40 otwartymi wstępnymi decyzjami i bez rytmu kontaktów straci część z nich, nie wiedząc dlaczego.
Polowanie na dokumenty
Każda sprawa wymaga zaświadczeń o dochodach, wyciągów bankowych, zeznań podatkowych, dokumentów tożsamości, czasem oświadczenia o darowiźnie lub wyjaśnienia dużej wpłaty. Klienci przysyłają połowę i zapominają o reszcie. Osoba prowadząca sprawę co tydzień spędza godziny na proszeniu dwa razy o to samo, a sprawa czeka. To nie jest trudna praca; jest powtarzalna i łatwo ją upuścić.
Byli klienci po podpisaniu umowy
Po uruchomieniu kredytu większość pośredników wysyła podziękowanie i milknie. A przecież baza byłych klientów to najtańsze źródło kolejnej transakcji: refinansowanie przy zmianie stóp, większe mieszkanie, gdy rodzina rośnie, druga nieruchomość, polecenie dla krewnego. Baza 600 zamkniętych kredytów bez planu kontaktu to lista osób, do których dzwonią już inni.
Partnerzy polecający
Agenci nieruchomości, księgowi, doradcy finansowi i deweloperzy kierują kupujących do pośredników, którym ufają i o których pamiętają. Zaufanie rodzi się z szybkich informacji o wspólnych klientach, pamięć z regularnego kontaktu. Partner, który nic nie słyszy o przysłanym kupującym, przestaje przysyłać.
Gdzie widać wycieki, w jednej liście
- Klienci po wstępnej decyzji bez kontaktu od 30 dni lub dłużej.
- Sprawy czekające na dokument, o który nikt nie prosił od poniedziałku.
- Byli klienci, którzy nie słyszeli o Tobie od podpisania umowy.
- Partnerzy bez informacji o kliencie, którego przysłali.
- Zapytania ze strony, reklam i mediów społecznościowych obsłużone następnego dnia zamiast w minutę.
Co musi umieć CRM dla pośrednika kredytowego: 9 punktów
CRM hipoteczny jest wart swojej ceny, jeśli przesuwa każdego klienta do kolejnego etapu, zbiera dokumenty bez polegania na czyjejś pamięci i przez lata utrzymuje kontakt z byłymi klientami i partnerami. Oceń każdą opcję według dziewięciu punktów poniżej; ich waga zależy od tego, gdzie masz wąskie gardło: nowe leady, sprawy w toku czy baza byłych klientów.
- Lejek wstępnych decyzji. Etapy od zapytania do uruchomienia, następny krok i data przy każdym kliencie oraz sygnał, gdy ktoś zbyt długo stoi na jednym etapie.
- Lista dokumentów dla każdego klienta. Czego jeszcze brakuje, z przypomnieniami powtarzanymi do skutku.
- Grupy odbiorców do monitorowania stóp. Dane kredytu w polach (oprocentowanie, produkt, data umowy), by przefiltrować byłych klientów, gdy uznasz, że warunki się zmieniły.
- Karty partnerów. Każdy partner jest kontaktem, każdy klient jest powiązany z tym, kto go polecił, a raport pokazuje polecenia i zamknięte kredyty dla każdego partnera.
- Szybkość odpowiedzi. Odpowiedź w kilka minut na formularze, leady z reklam i wiadomości, o każdej porze.
- Kanały, które czytają klienci. E-mail ze śledzeniem otwarć i komunikator dla tych, którzy wolą czat, w granicach zasad każdego kanału.
- Podsumowania spotkań. Rozmowy i wideospotkania podsumowane, obietnice zamienione w zadania.
- Dopasowanie do systemu wniosków. Albo natywna integracja, albo jasny podział: system trzyma sprawę, CRM trzyma relację.
- Cena dopasowana do zespołu. Licencje na użytkownika szybko się sumują; policz koszt dla obecnego zespołu i dla dwa razy większego.
Słowo o regulacjach. Reklama kredytów, zgody na telefony i wiadomości oraz przechowywanie dokumentacji są regulowane na większości rynków, a zasady różnią się w zależności od jurysdykcji. Żaden CRM nie zapewni Ci zgodności. Zanim cokolwiek zautomatyzujesz, uzgodnij treści, zgody i okresy przechowywania z doradcą do spraw zgodności, a każde regulacyjne sformułowanie dostawcy traktuj jako coś do sprawdzenia, nie jako gwarancję.
7 najlepszych CRM dla pośredników kredytów hipotecznych w 2026 roku
Te siedem opcji obejmuje realne wybory: jedną operatorkę AI dla małego biura, trzy CRM hipoteczne dla doradców i pośredników, dwie platformy dla kredytodawców i banków oraz jeden CRM ogólny. Przy każdej najpierw ograniczenie, potem cena, jaką pokazywała strona dostawcy w październiku 2026 r., a na końcu, dla kogo jest.
1. Zoye - ponowne kontakty, dokumenty i partnerzy dla małych biur
Najpierw ograniczenia. Zoye nie jest systemem do obsługi wniosków kredytowych, portalem wniosków dla klientów ani silnikiem wyceny. Nie przyjmuje pełnego wniosku kredytowego, nie pobiera danych kredytowych, nie śledzi rynkowych stóp i nie deklaruje zgodności z żadnym standardem regulacyjnym w kredytach. Podpis elektroniczny pojawi się wkrótce. Sprawa zostaje w Twoim systemie wniosków; wszystko wokół niej prowadzisz w Zoye.
Zoye to AI Business Operator: jedna przestrzeń robocza, w której CRM, szanse sprzedaży, zadania, kalendarz, dokumenty, śledzenie e-maili, raporty, automatyzacje, automatyzacje WhatsApp, Facebook i Instagram, AI Notetaker, zespół, budżet i faktury są już ze sobą połączone, z AI, która obsługuje je za Ciebie. Strona funkcji opisuje każde narzędzie. W biurze pośrednictwa wyróżnia się pięć zastosowań.
Lejek, który wskazuje milczących klientów. Każdy klient to szansa sprzedaży przechodząca przez Twoje etapy: zapytanie, analiza potrzeb, dokumenty zamówione, wstępna decyzja, oferta przyjęta, wniosek złożony, decyzja pozytywna, uruchomiony. Gotowy przepis na stojącą szansę tworzy zadanie, gdy klient za długo tkwi na etapie, na przykład 14 dni na „wstępnej decyzji", żeby ktoś zadzwonił, zanim agent przedstawi mu innego doradcę.
Zbieranie dokumentów z widoczną listą. Każdy klient ma listę zadań ze wszystkimi brakującymi pozycjami, z osobą odpowiedzialną i terminem. Opisz przypomnienie, którego chcesz, na przykład „w każdy wtorek i piątek napisz do klientów na etapie dokumenty zamówione o tym, czego nadal brakuje, a po drugim przypomnieniu utwórz zadanie dla osoby prowadzącej sprawę", a Zoye buduje regułę, pokazuje Ci ją prostym językiem i czeka na Twoją akceptację, zanim cokolwiek ruszy. Śledzenie e-maili pokazuje, czy klient otworzył prośbę. Każde uruchomienie jest zapisane w dzienniku i można je cofnąć.
Grupy odbiorców do monitorowania stóp dla byłych klientów. Zapisz oprocentowanie, rodzaj produktu i datę umowy przy każdym byłym kliencie. Gdy uznasz, że rynek ruszył się wystarczająco, inteligentna grupa odbiorców, np. „byli klienci, którzy podpisali umowę ponad 12 miesięcy temu z oprocentowaniem powyżej ustalonego przeze mnie progu", pokaże ich listę, aktualizowaną na bieżąco, gdy zmieniają się karty. Zoye wstawia imię i dane każdej osoby do zaplanowanej wiadomości i rozkłada wysyłkę w czasie. Zoye nie udziela porad kredytowych i nie prognozuje stóp; próg i treść wybierasz Ty, a sprawdza je osoba odpowiedzialna za zgodność.
Partnerzy jako pełne karty. Agenci, księgowi i doradcy to kontakty z własną firmą, a każdy klient jest powiązany z partnerem, który go polecił. Zapytaj asystentkę: „którzy partnerzy przysłali nam klienta w tym kwartale i którzy z tych klientów podpisali umowę?", a odpowiedź przyjdzie z bieżących danych. Jedna reguła może przypomnieć o informacji dla partnera, gdy jego klient osiąga kolejny etap, inna może planować kwartalny telefon do każdego partnera.
Szybkość odpowiedzi i spotkania. Nowe zapytanie ze strony, formularza albo reklamy z formularzem na Facebooku lub Instagramie staje się kontaktem z zapisanym źródłem, a pierwsza odpowiedź wychodzi na WhatsAppie w kilka chwil. Bot kwalifikujący może zadać podstawowe pytania (zakup czy refinansowanie, termin, przybliżony budżet) i zapisać odpowiedzi w polach kontaktu. AI Notetaker dołącza do rozmów w Zoom, Google Meet i Teams, zwraca podsumowanie, decyzje i działania, a obietnice zamienia w zadania po Twojej akceptacji.
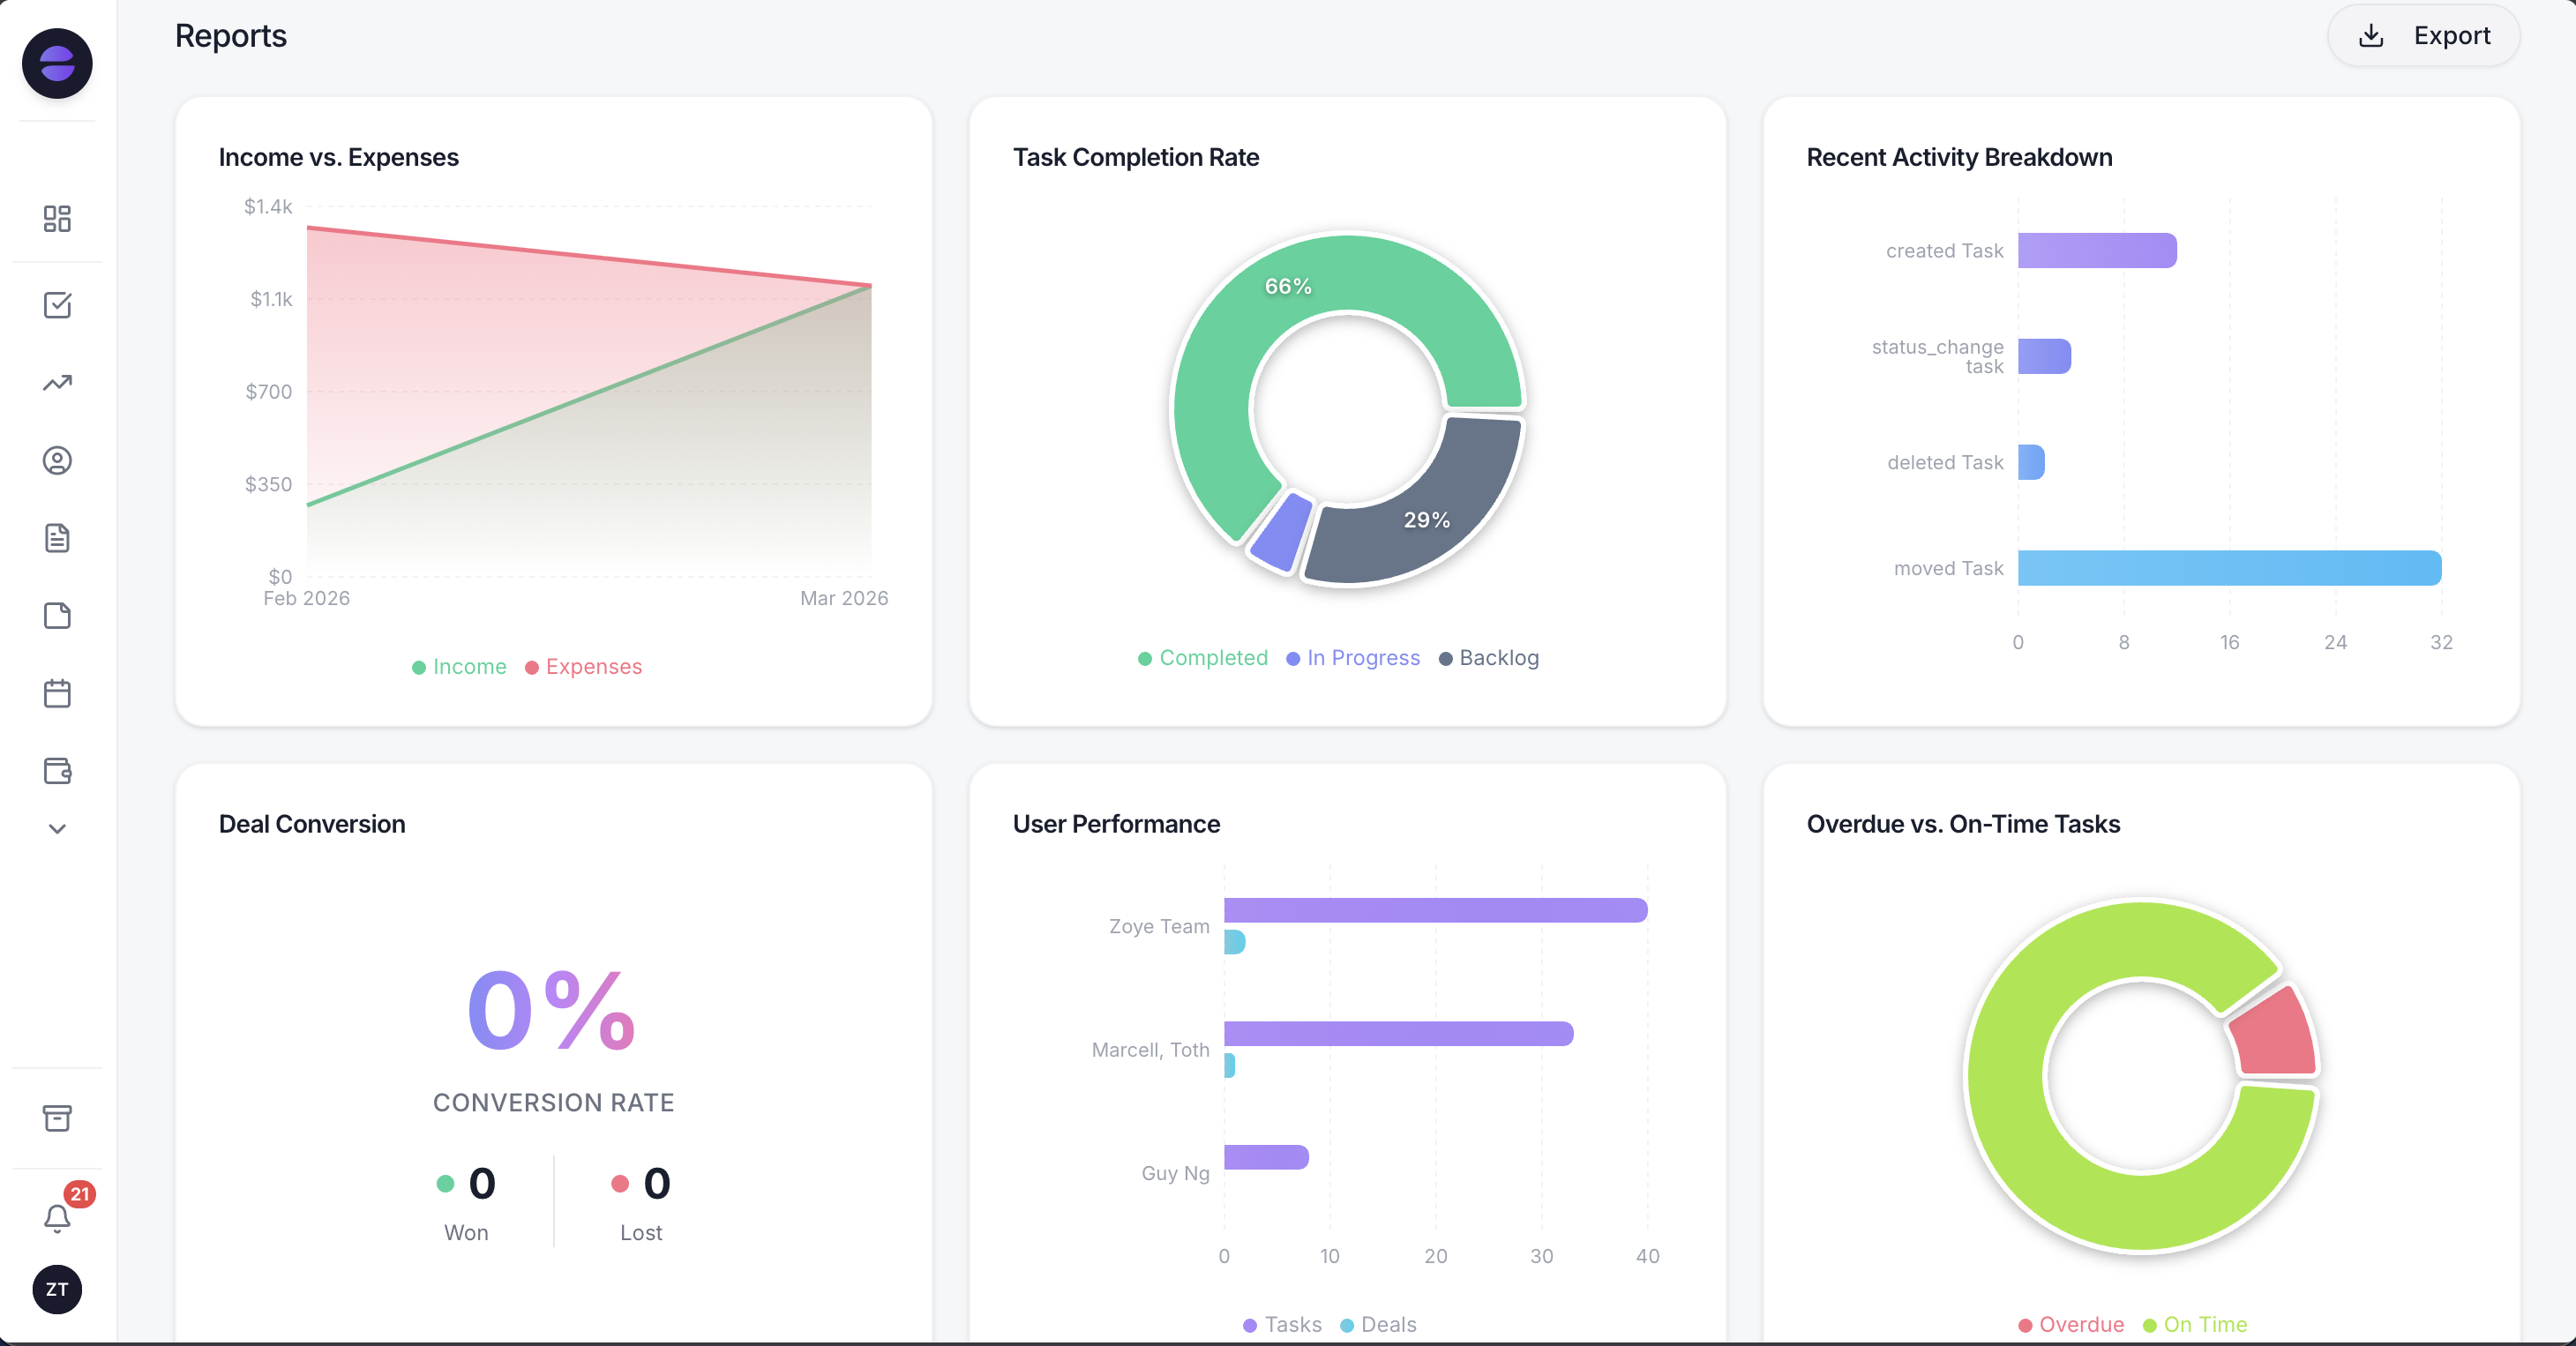
Lejek według etapów i polecenia według partnera w jednym raporcie, zbudowanym z bieżących danych.
Ta sama asystentka działa w aplikacji, na WhatsAppie, w wiadomościach głosowych, w Slacku i w Claude. Między spotkaniami pośrednik może powiedzieć: „zapisz rozmowę z parą z rana, chcą poczekać na niższe oprocentowanie, ustaw przypomnienie o stopach i daj znać agentowi, który ich polecił", i zobaczyć, jak aktualizują się karty. Zmiany masowe i usuwanie najpierw wymagają potwierdzenia. Klient może też przysłać zdjęcie lub PDF, a asystentka je odczyta i doda dane do właściwej karty; gdzie i jak długo biuro przechowuje dokumenty tożsamości i dochodów, określa Twoja polityka danych.
Na WhatsAppie Zoye prowadzi rozmowy z Twoimi leadami przez oficjalną WhatsApp Business Platform, a Chats łączy je z wiadomościami i komentarzami z Instagrama i Facebooka, z przydzielaniem, notatkami zespołu i każdą rozmową na karcie kontaktu. Podłączenie własnego numeru WhatsApp biura pojawi się wkrótce.
Ceny (październik 2026): Zoye rozlicza plan przestrzeni roboczej, a nie każdego doradcę. Starter kosztuje 29 dolarów miesięcznie lub 23 dolary miesięcznie przy rozliczeniu rocznym, dla maksymalnie 10 członków i 5 GB. Growth kosztuje 59 dolarów (47 rocznie) dla 20 członków i 10 GB, Scale 119 dolarów (95 rocznie) dla 100 członków i 25 GB, a Customize wyceniany jest indywidualnie. Samodzielny pośrednik może zacząć od Almost Free za 5 dolarów miesięcznie (4 rocznie): 1 członek, podstawowe narzędzia, 15 zapytań do AI miesięcznie i integracje z Google Calendar, Gmail i Google Drive, bez automatyzacji, więc opisane wyżej reguły przypomnień i wiadomości o stopach działają w planach Growth i Scale, które obejmują automatyzacje przepływów pracy i WhatsApp. Szczegóły na stronie cennika.
Dla kogo: dla niezależnych pośredników i biur do około 20 osób, które tracą kredyty przez wolne odpowiedzi, utknięte dokumenty i bazę byłych klientów, którą nikt się nie zajmuje.
2. Shape - hipoteczny CRM wszystko w jednym z wbudowanym wnioskiem
Shape ma wersję hipoteczną z natywną synchronizacją systemów wniosków (strona wymienia Encompass, LendingPad i LendingDox, a dla dużych firm Arive), punktem sprzedaży na wniosek, przesyłanie dokumentów i podpis, dialerem, dwukierunkowymi SMS-ami i rozmowami z AI. Ograniczeniem są przejrzystość i ciężar: strona cennika pokazuje nazwy planów bez kwot, a narzędzie jest tak szerokie, że dwuosobowe biuro może płacić za dialer i rozmowy AI, z których nie skorzysta.
Strona hipoteczna wspomina narzędzia do wskazywania najlepszych partnerów i śledzenia ich poleceń aż do uruchomienia kredytu oraz szablon kampanii „spadek stóp". Nie opisuje automatycznego monitorowania stóp.
Ceny (październik 2026, strona cennika Shape): Core jest „wyceniany za użytkownika", Complete obejmuje 5 użytkowników, Enterprise jest indywidualny; kwot nie podano. Rozliczenie miesięczne lub roczne z oszczędnością przy rocznym, a każdy plan zawiera pakiet wdrożeniowy. Poproś o wycenę.
Dla kogo: dla biur i kredytodawców z co najmniej 5 doradcami, którzy chcą CRM, wniosku i dialera w jednym produkcie i poświęcą czas na konfigurację.
3. Jungo - hipoteczny CRM na Salesforce
Jungo to aplikacja hipoteczna działająca na Salesforce, więc dziedziczy jego model danych, raporty i katalog integracji. Ograniczeniem jest sama platforma: Salesforce jest mocny i wymagający, dostosowania rozlicza się jako usługi, a umowy według strony Jungo trwają co najmniej rok.
Jungo pasuje do zespołów, które już znają Salesforce albo chcą w nim rosnąć, i akceptują wdrożenie oraz roczne zobowiązanie.
Ceny (październik 2026, strona Jungo): od 96 dolarów za użytkownika miesięcznie przy rozliczeniu rocznym, z jednorazową opłatą wdrożeniową 249 dolarów; plan Bundle za 125 dolarów za użytkownika miesięcznie rocznie z opłatą 299 dolarów; Enterprise indywidualnie. Strony Jungo zablokowały naszą bezpośrednią weryfikację w październiku 2026 r., więc liczby pochodzą z jej własnych stron w postaci zaindeksowanej przez wyszukiwarki; potwierdź je i zapytaj, czy licencja Salesforce jest w wycenie.
Dla kogo: dla zespołów kredytowych swobodnie czujących się w Salesforce, które chcą warstwy hipotecznej na rozbudowywalnej platformie.
4. BNTouch - hipoteczny CRM z opublikowaną ceną za użytkownika
BNTouch powstał dla doradców i zespołów pośredników, z asystentem sprzedaży AI, natywnymi integracjami z systemami wniosków i ponad 400 gotowymi kampaniami w każdym planie, według jego własnych stron. Ograniczeniem jest model licencji dla małych zespołów: Team wymaga co najmniej 2 użytkowników, a każdy kolejny doradca to pełna licencja.
Team dodaje do planu Individual rozdzielanie leadów i panele menedżera, a według opisu BNTouch jest przeznaczony dla zespołów od 2 do 50 doradców.
Ceny (październik 2026, strona BNTouch): Individual 165 dolarów miesięcznie za jednego doradcę; Team 95 dolarów za użytkownika miesięcznie przy minimum 2 użytkowników; Enterprise indywidualnie. Strona cennika BNTouch zablokowała naszą bezpośrednią weryfikację, więc liczby pochodzą z jej zaindeksowanych stron, a jedna z nich wspomina opłatę aktywacyjną, podczas gdy inne mówią, że jej nie ma. Sprawdź przed podpisaniem.
Dla kogo: dla doradców i zespołów, które chcą hipotecznego CRM z gotowymi kampaniami i jawną ceną.
5. Surefire - automatyczny marketing hipoteczny, dziś w ICE
Surefire to CRM firmy ICE Mortgage Technology do marketingu kredytów hipotecznych: automatyczne kampanie, komunikaty na etapach kredytu od wniosku do uruchomienia, wspólnie brandowane kampanie z agentami nieruchomości i innymi partnerami, wideo i biblioteka kreatywna z ponad 1 000 materiałów. Ograniczenie: to przede wszystkim narzędzie marketingowe z niejawną ceną; małe biuro płaci za dużą maszynę do treści.
Strona produktu ICE wspomina też wsparcie wymagań RESPA, TCPA i CCPA z raportami gotowymi do audytu. Jak przy każdym sformułowaniu dostawcy, sprawdź, co to oznacza dla Twoich obowiązków.
Ceny (październik 2026): nieopublikowane na stronie Surefire w ICE; poproś ICE o wycenę.
Dla kogo: dla kredytodawców i większych biur, które chcą dopracowanego, bogatego w treści marketingu do byłych klientów i partnerów, często obok Encompass.
6. Total Expert - relacje z klientami dla kredytodawców, banków i kas
Total Expert nazywa się systemem operacyjnym klienta dla usług finansowych i podaje, że obsługuje ponad 200 instytucji finansowych. Łączy dane i sygnały o klientach, ścieżki klienta, wspólny marketing, SMS-y, bibliotekę treści i asystentów AI trenowanych na rozmowach hipotecznych. Ograniczeniem jest skala: zaprojektowano go dla instytucji z zespołami marketingu i zgodności, a nie dla trzyosobowego biura.
Ceny (październik 2026): nieopublikowane; strona Total Expert oferuje tylko rezerwację prezentacji.
Dla kogo: dla kredytodawców hipotecznych, banków i kas kredytowych z dziesiątkami doradców i centralnym zespołem marketingu.
7. HubSpot - ogólny CRM, który sam zamieniasz w narzędzie hipoteczne
HubSpot oferuje lejki, formularze, e-mail marketing i raporty, a wielu pośredników już go używało. Ograniczenie: nic hipotecznego nie ma w nim od razu. Etapy kredytu, pola oprocentowania, listy dokumentów i powiązania z partnerami trzeba zbudować jako własne właściwości i procesy, a przydatna automatyzacja jest w planie Professional.
Ceny (październik 2026, strona cennika HubSpot): zestaw darmowych narzędzi, potem Starter od 20 dolarów za stanowisko miesięcznie (około 7 dolarów w niektórych ofertach); Sales Hub Professional za 90 dolarów za stanowisko miesięcznie przy umowie rocznej lub 100 dolarów miesięcznie, plus jednorazowe 1 500 dolarów za wdrożenie.
Dla kogo: dla biur z osobą od marketingu, które chcą znanego ogólnego CRM i są gotowe same zbudować strukturę hipoteczną.
Chcesz zobaczyć to w działaniu?
Zobacz, jak Zoye przechwytuje nowego leada, odpowiada na WhatsAppie i ustawia follow-up, wszystko z jednej wiadomości.
Zobacz, jak to działaPorównanie CRM dla pośredników kredytowych
Tabela zestawia siedem narzędzi według tego, co ważne dla biura: jak blisko sprawy kredytowej jest każde z nich, jaka jest najniższa opublikowana cena w październiku 2026 r. i jak każde radzi sobie z trzema wyciekami z tego poradnika. Ceny pochodzą ze stron dostawców; gdy strona ukrywała kwoty lub zablokowała weryfikację, tabela to mówi.
| Narzędzie | Dla kogo | Najniższa opublikowana cena (paź. 2026) | Połączenie z systemem wniosków | Byli klienci i stopy | Śledzenie partnerów |
|---|---|---|---|---|---|
| Zoye | Małe biura, 1-20 osób | 29 $/mies. dla maks. 10 członków (Starter, bez automatyzacji); 59 $/mies. dla maks. 20 z automatyzacjami (Growth) | Brak; działa obok | Żywe grupy odbiorców na Twoich polach kredytu, zatwierdzone wiadomości | Partnerzy jako powiązane karty, raport na partnera |
| Shape | Biura i kredytodawcy | Niepodana | Natywne (Encompass, LendingPad, LendingDox, Arive) | Szablon kampanii spadku stóp | Narzędzia dla partnerów |
| Jungo | Zespoły na Salesforce | 96 $/użytk./mies. rocznie + 249 $ | Przez Salesforce | Kampanie w Salesforce | Tak, w Salesforce |
| BNTouch | Doradcy i zespoły | 95 $/użytk./mies. (Team, min. 2) | Natywne integracje | 400+ gotowych kampanii | Tak |
| Surefire | Kredytodawcy i duże biura | Nieopublikowana | Część ICE Mortgage Technology | Kampanie etapowe i po uruchomieniu, 1 000+ materiałów | Wspólnie brandowane kampanie |
| Total Expert | Kredytodawcy, banki, kasy | Nieopublikowana | Niepodane na stronie głównej | Ścieżki, sygnały i alerty | Wspólny marketing |
| HubSpot | Ogólna sprzedaż i marketing | Starter od 20 $/stanowisko | Do zbudowania | Do zbudowania | Do zbudowania |
Ile płaci biuro 4-osobowe
Ceny za stanowisko wyglądają skromnie, dopóki się ich nie pomnoży. Weźmy przykładowe biuro z dwoma pośrednikami, osobą prowadzącą sprawy i asystentką, według cennika z października 2026 r., bez podatków, dodatków i kosztów wiadomości. Liczy się nie tylko to, która pozycja jest najniższa, ale co każda kupuje.
- BNTouch Team: 4 x 95 = 380 dolarów miesięcznie.
- Jungo: 4 x 96 = 384 dolary miesięcznie przy rozliczeniu rocznym, plus jednorazowo 249 dolarów i być może licencja Salesforce.
- HubSpot Sales Hub Professional: 4 x 90 = 360 dolarów miesięcznie przy rozliczeniu rocznym, plus jednorazowo 1 500 dolarów, zanim powstanie pierwsze pole hipoteczne.
- Shape, Surefire, Total Expert: tylko na wycenę.
- Zoye Growth: 59 dolarów miesięcznie (47 rocznie) dla maksymalnie 20 członków, z CRM, lejkiem, zadaniami, kalendarzem, raportami, automatyzacjami przepływów pracy i WhatsApp oraz AI Notetakerem w tym samym planie.
Przeczytaj to uczciwie. Jeśli Twoje biuro potrzebuje CRM, który zapisuje dane w systemie wniosków i prowadzi wniosek klienta, wyspecjalizowany CRM jak Shape lub BNTouch jest wart swojej ceny za stanowisko, a Zoye tego połączenia nie zastąpi. Jeśli sprawy dobrze idą w systemie wniosków, a pieniądze uciekają przez ponowne kontakty, dokumenty i bazę byłych klientów, tańsza przestrzeń robocza pokrywa dokładnie tę warstwę.
Zobacz, co Zoye może zrobić dla Ciebie
CRM, transakcje, zadania i automatyzacje Instagrama, Facebooka i WhatsAppa w jednej przestrzeni. Po prostu poproś Zoye, a ustawi wszystko za Ciebie.
Poznaj funkcjePrzykładowy tydzień w małym biurze
Ten przykład pokazuje, jak typowe 3-osobowe biuro mogłoby podzielić pracę między system wniosków a Zoye. To nie jest opis prawdziwego biura. System trzyma sprawę kredytową; Zoye odpowiada za każdy ponowny kontakt, przypomnienie i informację dla partnera wokół niej.
Poniedziałek. Raport Zoye pokazuje 34 klientów na etapie „wstępna decyzja", z czego 9 bez kontaktu od 14 dni. Reguła stojącej szansy już utworzyła dla każdego zadanie telefonu. Pośredniczka wykonuje sześć telefonów przed obiadem; dwoje kupujących złożyło oferty, a jeden agent prosi o zaktualizowane potwierdzenie wstępnej decyzji.
Wtorek. Zatwierdzona reguła dokumentów pisze do 12 klientów na etapie „dokumenty zamówione" o brakujących pozycjach. Śledzenie e-maili pokazuje 10 otwarć do popołudnia. Klient odpowiada na WhatsAppie zdjęciami dwóch zaświadczeń; asystentka dołącza je do kontaktu, a osoba prowadząca sprawę odhacza je jako otrzymane.
Środa. Reklama z formularzem na Facebooku przynosi w nocy cztery zapytania. Każde staje się kontaktem z zapisaną kampanią i w kilka chwil dostaje pierwszą wiadomość na WhatsAppie. Bot kwalifikujący notuje zakup lub refinansowanie, termin i przedział budżetu, a dwa poważne zapytania dostają rozmowę zarezerwowaną z listy rezerwacji.
Czwartek. Po lekturze tygodniowych wiadomości rynkowych pośredniczka decyduje, że warto odezwać się do byłych klientów z wysokim oprocentowaniem. Grupa odbiorców do monitorowania stóp pokazuje 41 byłych klientów, którzy podpisali umowę ponad rok temu powyżej ustalonego progu. Poprawia treść, osoba od zgodności ją zatwierdza, a Zoye rozkłada zaplanowaną wiadomość na całe popołudnie. Dziewięć osób odpisuje z prośbą o analizę.
Piątek. AI Notetaker podsumowuje wideorozmowę z księgowym partnerem i tworzy trzy zadania. Reguła wysyła każdemu polecającemu agentowi krótką informację o etapach jego klientów. Troje klientów nadal nie przysłało dokumentów; ich zadania są po terminie, więc osoba prowadząca sprawy dzwoni do nich, bo to dokładnie praca dla człowieka.
System wniosków znał stan każdej sprawy. Zoye zadbała o to, by każda osoba stojąca za tymi sprawami usłyszała od biura we właściwym momencie.
Jak zmienić narzędzie, nie tracąc ani jednego klienta
Przenoś warstwę relacji etapami: najpierw kontakty i partnerów, potem klientów w toku, na końcu reguły, i utrzymuj dotychczasowy proces, dopóki cały miesiąc nie zamknie się czysto. Małe biuro zrobi to w tydzień lub dwa. System wniosków przez cały czas zostaje na miejscu.
- Wyeksportuj kontakty z obecnego CRM, raportów systemu wniosków lub arkuszy: klientów, byłych klientów i partnerów, każdego oznaczonego typem.
- Dodaj pola kredytu, według których będziesz filtrować: oprocentowanie, produkt, data umowy i partner polecający. Najpierw usuń duplikaty; 600 czystych kart jest lepsze niż 1 500 nieuporządkowanych.
- Zaimportuj do Zoye z arkusza albo z Trello lub Monday.com (import z Jiry, Notion i ClickUp pojawi się wkrótce). Możesz też wysłać asystentce plik CSV, PDF lub zrzut ekranu i zatwierdzić rekordy, które z nich wyodrębni.
- Odbuduj lejek z własnymi etapami i umieść każdego klienta w toku na właściwym, z następnym krokiem i datą.
- Zacznij od trzech reguł: milczący klient po wstępnej decyzji, brakujące dokumenty, nowe zapytanie bez odpowiedzi. Grupę odbiorców do monitorowania stóp i informacje dla partnerów dodaj, gdy te działają bez zarzutu.
- Sprawdź zasady wiadomości. Na WhatsAppie wiadomość poza 24-godzinnym oknem po ostatniej odpowiedzi klienta musi korzystać z zatwierdzonego szablonu, a od 1 października 2026 r. każdy numer firmowy dostaje 1 000 darmowych wiadomości serwisowych miesięcznie, zgodnie z dokumentacją Meta dla deweloperów. Nasz poradnik o sekwencjach przypomnień na WhatsAppie omawia wybór momentu.
Gotowy zrzucić z głowy czarną robotę?
Zoye łączy CRM z AI, zarządzanie zadaniami i automatyzacje w jednej przestrzeni pracy.
Zacznij terazJaki CRM wybrać jako pośrednik kredytów hipotecznych?
Wybieraj według miejsca, w którym uciekają Twoje transakcje. Jeśli CRM ma prowadzić wniosek i głęboko synchronizować się z systemem wniosków, wybierz Shape lub BNTouch, albo Jungo, jeśli zespół zna Salesforce. Jeśli jesteś kredytodawcą z zespołem marketingu, sprawdź Surefire lub Total Expert. Jeśli transakcje uciekają przez wolne odpowiedzi, utknięte dokumenty i milczącą bazę byłych klientów, zacznij od Zoye.
Kilka typowych sytuacji:
- Samodzielny pośrednik z bazą byłych klientów i bez asystenta: Zoye Almost Free za 5 dolarów miesięcznie, by trzymać każdego klienta, partnera i notatkę w jednym miejscu (w tym planie nie ma automatyzacji), albo Growth za 59 dolarów miesięcznie (47 rocznie), gdy chcesz, by przypomnienia i wiadomości o stopach wychodziły automatycznie.
- Biuro 3-osobowe, do którego zapytania przychodzą na WhatsAppie, a dokumenty z opóźnieniem: Zoye Growth z trzema regułami opisanymi wyżej i systemem wniosków, którego już używasz.
- Zespół 8 doradców, który chce wniosku i telefonów w CRM: Shape lub BNTouch, a Zoye obok tylko wtedy, gdy kontakt z partnerami i byłymi klientami nadal kuleje.
- Kredytodawca z oddziałami i działem marketingu: Surefire lub Total Expert.
- Biuro, które już pracuje w HubSpot: zostań, jeśli ktoś zbudował pola i procesy hipoteczne; jeśli nie, porównaj koszt ich budowy z narzędziem, które już je ma.
Cokolwiek wybierzesz, mierz przez miesiąc: ilu klientów po wstępnej decyzji słyszało o Tobie co dwa tygodnie, ile spraw czekało ponad trzy dni na dokument i do ilu byłych klientów się odezwałeś. Te trzy liczby rozstrzygają więcej niż każda prezentacja.
Jeśli Twoje biuro traci kredyty między etapami, a nie w samej sprawie, umów prezentację Zoye i przynieś listę otwartych wstępnych decyzji: pokażemy, jakie przypomnienia i informacje dla partnerów wyszłyby w zeszłym miesiącu i kiedy.