Resposta rápida: o CRM de quem intermedeia crédito imobiliário tem três tarefas que o sistema de originação ignora: manter próximos os clientes pré-aprovados até que encontrem o imóvel, conseguir os documentos sem dez ligações de lembrete e continuar em contato, por anos, com ex-clientes e parceiros indicadores. Shape, Jungo e BNTouch foram feitos para o trabalho de consultores e corretores de crédito; Surefire e Total Expert atendem grandes credores. Para um escritório pequeno cujos negócios escapam no follow-up, a Zoye é o melhor ponto de partida.
Pontos principais (outubro de 2026)
- Os preços publicados de CRM de crédito imobiliário começam em 95 dólares por usuário por mês (BNTouch Team, mínimo de 2 usuários) e 96 dólares por usuário por mês no plano anual (Jungo), antes das taxas de implantação.
- 3 das 7 ferramentas (Shape, Surefire, Total Expert) não mostram preço em dólares na própria página; é preciso falar com vendas.
- Um escritório de 4 pessoas paga cerca de 380 dólares por mês no BNTouch Team ou 384 na Jungo pela tabela, contra 59 dólares por mês (47 no plano anual) para até 20 membros na Zoye Growth, o plano que inclui as automações de WhatsApp e de fluxos de trabalho.
- No WhatsApp, uma mensagem enviada mais de 24 horas depois da última resposta do cliente precisa ser um modelo aprovado, segundo a documentação para desenvolvedores da Meta.
- O contato por variação de juros exige dois campos por ex-cliente (taxa e data de assinatura) e um filtro; nenhuma ferramenta desta lista prevê juros por você, e nenhuma deveria.
Como um escritório de crédito ganha e perde negócios
Um escritório de crédito imobiliário vive de três fontes: novos pedidos, ex-clientes que voltam para portabilidade, refinanciamento ou mudança, e parceiros que mandam compradores. Os negócios se perdem principalmente entre as etapas: um comprador pré-aprovado some por três meses, um processo para por causa de um holerite, ou um ex-cliente faz a portabilidade com quem ligou primeiro.
O financiamento em si vive no sistema de originação (LOS). Lá ficam a proposta, as condições e o envio ao banco. O que esse sistema raramente acompanha bem é tudo o que acontece em volta do processo. Estes são os pontos em que escritórios pequenos mais perdem, como ilustração e não como dado de pesquisa.
A sala de espera da pré-aprovação
O comprador recebe a pré-aprovação e passa semanas ou meses procurando imóvel. Nesse período o corretor de crédito não tem nada para processar, então ninguém liga. Quando o comprador finalmente faz uma proposta, o corretor de imóveis que ele conheceu numa visita pode já ter apresentado outra financeira. Quem tem 40 pré-aprovações abertas e nenhum ritmo de contato vai perder algumas sem saber por quê.
A caça aos documentos
Todo processo pede holerites, extratos bancários, declaração de imposto de renda, documentos de identidade e, às vezes, uma declaração de doação ou a explicação de um depósito grande. O cliente manda metade e esquece o resto. Quem cuida do processo passa horas por semana pedindo a mesma coisa duas vezes, e o processo espera. Não é um trabalho difícil; é repetitivo e fácil de deixar cair.
Ex-clientes depois da assinatura
Quando o financiamento é liberado, a maioria manda um agradecimento e some. Mas a carteira de ex-clientes é a fonte mais barata do próximo negócio: portabilidade ou refinanciamento quando os juros mudam, um imóvel maior quando a família cresce, um segundo imóvel, uma indicação para um parente. Uma carteira de 600 financiamentos fechados sem plano de contato é uma lista de pessoas que outros já estão procurando.
Parceiros indicadores
Corretores de imóveis, contadores, planejadores financeiros e construtoras mandam compradores para quem eles confiam e de quem se lembram. A confiança vem de notícias rápidas sobre clientes em comum; a lembrança, do contato regular. O parceiro que nunca sabe nada do comprador que indicou para de indicar.
Onde os vazamentos aparecem, em uma lista
- Clientes pré-aprovados sem contato há 30 dias ou mais.
- Processos esperando um documento que ninguém cobra desde segunda-feira.
- Ex-clientes sem notícias desde a assinatura.
- Parceiros sem atualização sobre o cliente que indicaram.
- Pedidos do site, de anúncios e das redes respondidos no dia seguinte em vez de no minuto seguinte.
O que um CRM para corretor de crédito precisa fazer: 9 pontos
Um CRM de crédito imobiliário vale o preço se faz cada cliente avançar para a próxima etapa, cobra documentos sem depender da memória de alguém e mantém o contato com ex-clientes e parceiros por anos. Avalie cada opção por estes nove pontos; o peso depende de onde está o seu gargalo: leads novos, processos em andamento ou a carteira de ex-clientes.
- Funil de pré-aprovações. Etapas do pedido à liberação, com próximo passo e data em cada cliente e um alerta quando alguém fica tempo demais numa etapa.
- Lista de documentos por cliente. O que ainda falta, com lembretes que se repetem até chegar.
- Públicos de monitoramento de juros. Dados do financiamento em campos (taxa, produto, data de assinatura) para filtrar ex-clientes quando você decidir que as condições mudaram.
- Fichas de parceiros. Cada parceiro é um contato, cada cliente fica ligado a quem indicou, e um relatório mostra indicações e contratos fechados por parceiro.
- Velocidade de resposta. Resposta em minutos a formulários, leads de anúncios e mensagens, a qualquer hora.
- Os canais que o cliente lê. E-mail com rastreamento de abertura e mensagens para quem prefere chat, dentro das regras de cada canal.
- Resumos de reuniões. Ligações e videochamadas resumidas, compromissos virando tarefas.
- Encaixe com o sistema de originação. Ou uma integração nativa, ou uma divisão clara: o sistema guarda o processo, o CRM guarda o relacionamento.
- Preço do tamanho da equipe. Licenças por usuário somam rápido; calcule o custo no tamanho atual e no dobro.
Uma nota sobre regulação. Publicidade de crédito, consentimento para ligações e mensagens e guarda de registros são regulados na maioria dos mercados, e as regras variam conforme a jurisdição. Nenhum CRM deixa você em conformidade. Valide mensagens, consentimentos e prazos de guarda com o seu responsável de compliance antes de automatizar qualquer coisa, e trate qualquer frase regulatória de um fornecedor como algo a verificar, não como garantia.
Os 7 melhores CRM para corretores de crédito imobiliário em 2026
Estas sete opções cobrem as escolhas realistas: uma operadora de IA para um escritório pequeno, três CRM de crédito imobiliário para consultores e corretores, duas plataformas para credores e bancos e um CRM generalista. Em cada uma vem primeiro a limitação, depois o preço como aparecia na página do fornecedor em outubro de 2026, e então para quem ela serve.
1. Zoye - follow-up, documentos e parceiros para escritórios pequenos
Primeiro os limites. A Zoye não é um sistema de originação de crédito, nem um portal de propostas para clientes, nem um motor de precificação. Ela não recebe uma proposta de financiamento completa, não consulta dados de crédito, não acompanha os juros de mercado e não afirma atender a nenhuma norma regulatória de crédito. A assinatura eletrônica chega em breve. O processo fica no seu sistema de originação; tudo o que está em volta roda na Zoye.
A Zoye é uma AI Business Operator: um espaço de trabalho em que CRM, negócios, tarefas, agenda, documentos, rastreamento de e-mails, relatórios, automações, automações de WhatsApp, Facebook e Instagram, o AI Notetaker, equipe, orçamento e faturas já estão conectados, com uma IA que opera tudo por você. A página de recursos apresenta cada ferramenta. Para um escritório de crédito, cinco usos se destacam.
Um funil que aponta os clientes calados. Cada cliente é um negócio que passa pelas suas etapas: pedido, levantamento, documentos pedidos, pré-aprovado, proposta aceita, enviado, aprovado, liberado. A receita de negócio parado cria uma tarefa quando alguém fica tempo demais numa etapa, por exemplo 14 dias em "pré-aprovado", para que alguém ligue antes que um corretor de imóveis apresente outra financeira.
Cobrança de documentos com lista visível. Cada cliente tem uma lista de tarefas com todos os itens pendentes, com responsável e prazo. Descreva o lembrete que você quer, por exemplo "toda terça e sexta, mande e-mail para os clientes em documentos pedidos sobre o que ainda falta e, depois do segundo lembrete, crie uma tarefa para quem cuida do processo", e a Zoye monta a regra, mostra em linguagem simples e espera a sua aprovação antes de qualquer coisa rodar. O rastreamento de e-mails mostra se o cliente abriu o pedido. Cada execução fica registrada e pode ser desfeita.
Públicos de monitoramento de juros para ex-clientes. Guarde a taxa, o tipo de produto e a data de assinatura de cada ex-cliente. Quando você decidir que o mercado se mexeu o bastante, um público inteligente como "ex-clientes que assinaram há mais de 12 meses com taxa acima do limite que defini" lista essas pessoas, e ele se mantém atualizado conforme as fichas mudam. A Zoye coloca o nome e os dados de cada um numa mensagem agendada e espaça os envios. A Zoye não dá consultoria de crédito nem prevê juros; você escolhe o limite e o texto, e o seu compliance revisa.
Parceiros como fichas de verdade. Corretores de imóveis, contadores e planejadores são contatos com a própria empresa, e cada cliente fica ligado ao parceiro que o indicou. Pergunte à assistente "quais parceiros nos indicaram clientes neste trimestre, e quais desses clientes assinaram?" e a resposta vem de dados ao vivo. Uma regra pode lembrar você de avisar o parceiro quando o cliente dele passa de etapa, e outra pode agendar uma ligação trimestral com cada parceiro.
Resposta rápida e reuniões. Um pedido novo vindo do site, de um formulário ou de um anúncio de cadastro no Facebook ou no Instagram vira contato com a origem salva, e a primeira resposta sai pelo WhatsApp em instantes. Um bot de qualificação pode perguntar o básico (compra ou portabilidade, prazo, orçamento aproximado) e gravar as respostas nos campos do contato. O AI Notetaker entra em chamadas de Zoom, Google Meet e Teams, devolve resumo, decisões e próximos passos e transforma compromissos em tarefas quando você aprova.
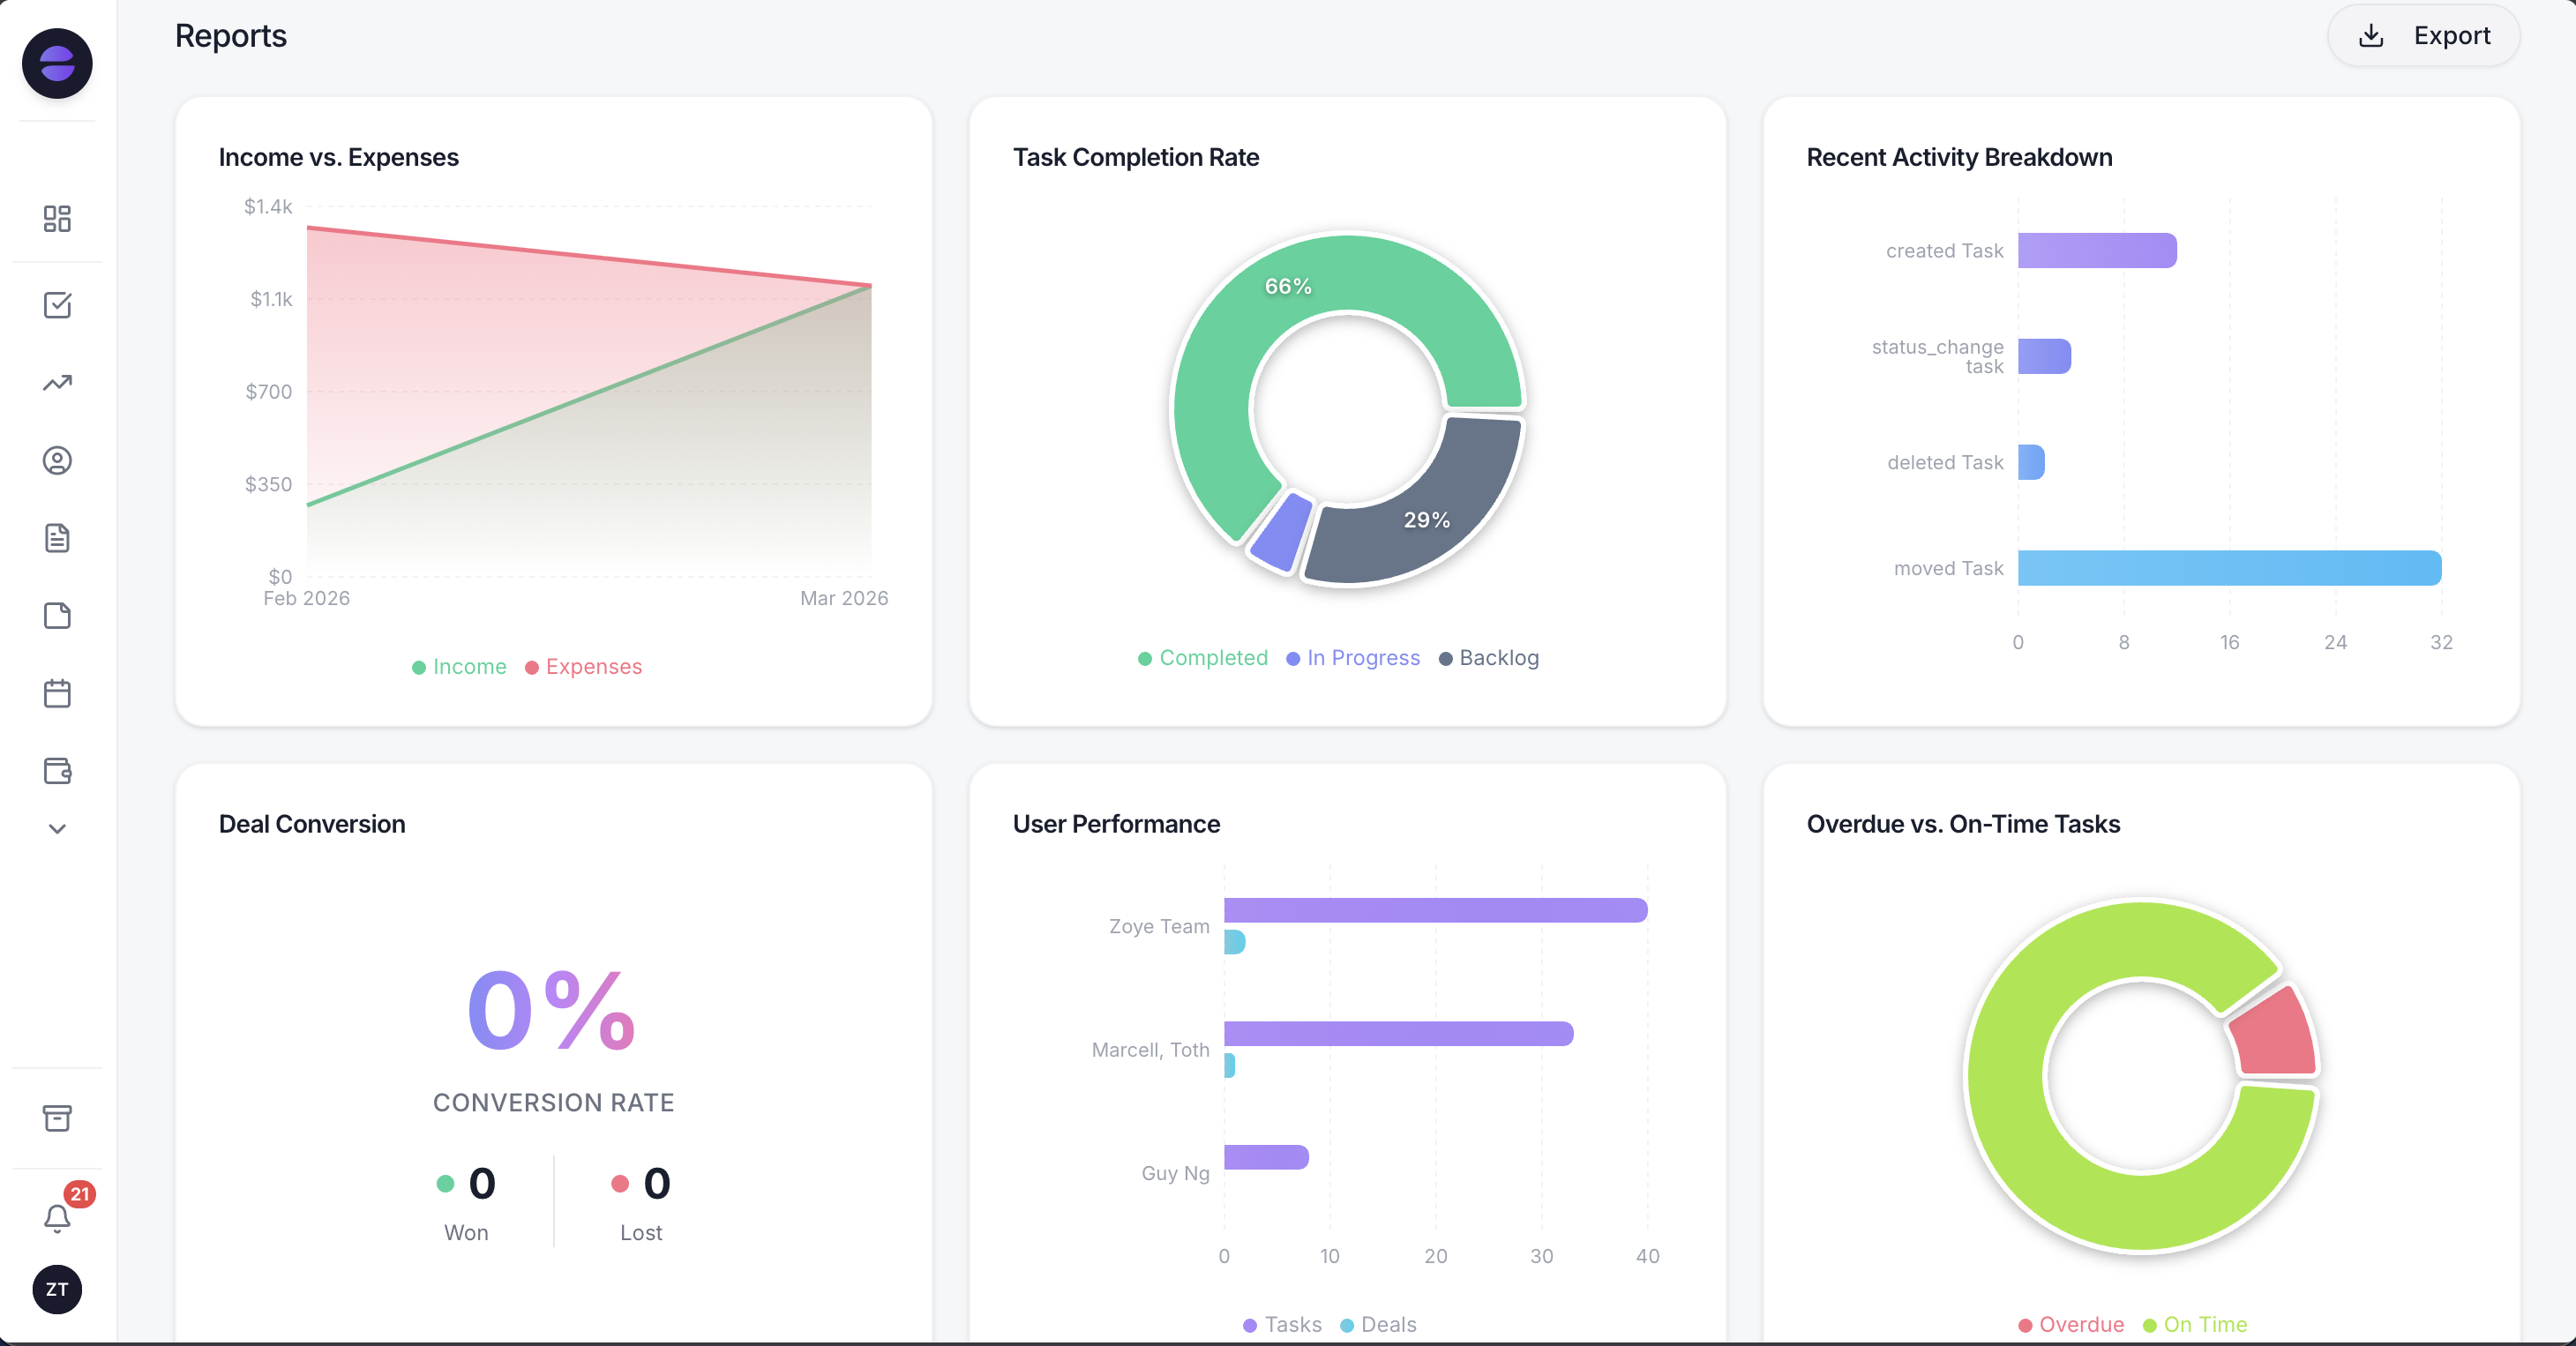
O funil por etapa e as indicações por parceiro num só relatório, montado com dados ao vivo.
A mesma assistente funciona no app, no WhatsApp, por mensagem de voz, no Slack e no Claude. Entre um atendimento e outro, o corretor pode dizer "registre a ligação com o casal de hoje cedo, eles querem esperar uma taxa menor, crie um lembrete de monitoramento de juros e avise o corretor de imóveis que indicou os dois" e ver as fichas atualizadas. Alterações em massa e exclusões pedem confirmação antes. O cliente também pode mandar uma foto ou um PDF, que a assistente lê para incluir os dados na ficha certa; onde e por quanto tempo o escritório guarda documentos de identidade e de renda é assunto da sua política de dados.
No WhatsApp, a Zoye conversa com os seus leads pela WhatsApp Business Platform oficial, e o Chats reúne essas conversas com mensagens e comentários do Instagram e do Facebook, com atribuição, notas da equipe e cada conversa na ficha do contato. Conectar o número de WhatsApp do próprio escritório chega em breve.
Preços (outubro de 2026): a Zoye cobra por plano de espaço de trabalho, não por consultor. O Starter custa 29 dólares por mês, ou 23 por mês no plano anual, para até 10 membros e 5 GB. O Growth custa 59 dólares (47 no anual) para 20 membros e 10 GB, o Scale 119 dólares (95 no anual) para 100 membros e 25 GB, e o Customize é sob orçamento. Um corretor autônomo pode começar no Almost Free por 5 dólares por mês (4 no anual): 1 membro, as ferramentas principais, 15 comandos de IA por mês e as integrações com Google Calendar, Gmail e Google Drive, sem automações, então as regras de lembrete e as mensagens de monitoramento de juros acima rodam no Growth ou no Scale, os planos que incluem as automações de fluxos de trabalho e de WhatsApp. Detalhes na página de preços.
Ideal para: corretores autônomos e escritórios de até cerca de 20 pessoas que perdem financiamentos por respostas lentas, documentos travados e uma carteira de ex-clientes que ninguém trabalha.
2. Shape - CRM de crédito tudo em um com proposta integrada
A Shape tem uma edição para crédito imobiliário com sincronização nativa com sistemas de originação (a página cita Encompass, LendingPad e LendingDox, e Arive para empresas), um ponto de venda para proposta, envio de documentos e assinatura, discador, SMS nos dois sentidos e chamadas com IA. A limitação é transparência e peso: a página de preços mostra nomes de planos sem valores, e a ferramenta é tão ampla que um escritório de duas pessoas pode pagar por discador e chamadas de IA que nunca vai usar.
A página de crédito cita ferramentas para identificar os melhores parceiros e acompanhar indicações até o financiamento liberado, além de um modelo de campanha de "queda de juros". Ela não descreve monitoramento automático de juros.
Preços (outubro de 2026, página de preços da Shape): o Core é "cobrado por usuário", o Complete inclui 5 usuários e o Enterprise é personalizado; nenhum valor aparece. Cobrança mensal ou anual com economia no anual, e todo plano inclui um pacote de implantação. Peça uma proposta.
Ideal para: escritórios e credores com 5 consultores ou mais que querem CRM, proposta e discador num só produto e vão dedicar tempo à configuração.
3. Jungo - CRM de crédito sobre o Salesforce
A Jungo é um aplicativo de crédito imobiliário que roda no Salesforce, então herda o modelo de dados, os relatórios e o catálogo de integrações dele. A limitação é a plataforma: o Salesforce é poderoso e exigente, personalizações são cobradas como serviços profissionais e, segundo o site da Jungo, os contratos duram no mínimo um ano.
A Jungo combina com equipes que já conhecem o Salesforce, ou que querem crescer dentro dele, e aceitam implantação e compromisso anual.
Preços (outubro de 2026, site da Jungo): a partir de 96 dólares por usuário por mês no plano anual, com taxa única de implantação de 249 dólares; um plano Bundle de 125 dólares por usuário por mês no anual com 299 dólares de implantação; Enterprise personalizado. As páginas da Jungo bloquearam a nossa verificação direta em outubro de 2026, então os números vêm das páginas da própria empresa como aparecem nos buscadores; confirme e pergunte se a licença do Salesforce está incluída.
Ideal para: equipes de crédito à vontade no Salesforce que querem uma camada de crédito imobiliário numa plataforma expansível.
4. BNTouch - CRM de crédito com preço por usuário publicado
A BNTouch foi feita para consultores e equipes de corretagem de crédito, com assistente de vendas com IA, integrações nativas com sistemas de originação e mais de 400 campanhas prontas em todos os planos, segundo as próprias páginas. A limitação é o modelo por licença para equipes pequenas: o Team exige pelo menos 2 usuários, e cada consultor extra é uma licença inteira.
O Team acrescenta distribuição de leads e painéis de gestão ao plano Individual e, segundo a BNTouch, atende equipes de 2 a 50 consultores.
Preços (outubro de 2026, site da BNTouch): Individual 165 dólares por mês para um consultor; Team 95 dólares por usuário por mês com mínimo de 2 usuários; Enterprise personalizado. A página de preços da BNTouch bloqueou a nossa verificação direta, então os números vêm das páginas indexadas da empresa, e uma delas menciona taxa de ativação enquanto outras dizem que não há. Confirme antes de assinar.
Ideal para: consultores e equipes que querem um CRM de crédito com campanhas prontas e preço aberto.
5. Surefire - marketing automatizado de crédito, hoje parte da ICE
A Surefire é o CRM da ICE Mortgage Technology para marketing de crédito imobiliário: campanhas automáticas, avisos em cada marco do financiamento da proposta à liberação, campanhas com marca compartilhada com corretores de imóveis e outros parceiros, vídeo e uma biblioteca criativa com mais de 1.000 peças. A limitação é ser antes de tudo uma ferramenta de marketing, com preço fechado; um escritório pequeno paga por uma grande máquina de conteúdo.
A página do produto da ICE também menciona suporte a exigências de RESPA, TCPA e CCPA com relatórios prontos para auditoria. Como em qualquer frase de fornecedor, verifique o que isso significa para as suas obrigações.
Preços (outubro de 2026): não publicados na página da Surefire na ICE; peça uma proposta à ICE.
Ideal para: credores e escritórios grandes que querem marketing caprichado e rico em conteúdo para ex-clientes e parceiros, muitas vezes junto do Encompass.
6. Total Expert - relacionamento para credores, bancos e cooperativas
A Total Expert se apresenta como sistema operacional do cliente para serviços financeiros e diz atender mais de 200 instituições financeiras. Ela junta dados e sinais de clientes, jornadas, comarketing, SMS, biblioteca de conteúdo e assistentes de IA treinados em conversas de crédito imobiliário. A limitação é a escala: foi pensada para instituições com equipes de marketing e compliance, não para um escritório de três pessoas.
Preços (outubro de 2026): não publicados; o site da Total Expert oferece apenas o agendamento de demonstração.
Ideal para: credores imobiliários, bancos e cooperativas de crédito com dezenas de consultores e uma equipe central de marketing.
7. HubSpot - um CRM generalista que você transforma em ferramenta de crédito
O HubSpot oferece funis, formulários, e-mail marketing e relatórios, e muitos corretores já usaram. A limitação é que nada de crédito imobiliário vem pronto: etapas do financiamento, campos de taxa, listas de documentos e ligações com parceiros precisam ser criados como propriedades e fluxos personalizados, e a automação útil fica no Professional.
Preços (outubro de 2026, página de preços do HubSpot): um conjunto de ferramentas gratuitas, depois o Starter a partir de 20 dólares por licença por mês (cerca de 7 dólares em algumas ofertas); o Sales Hub Professional a 90 dólares por licença por mês no contrato anual ou 100 dólares no mensal, mais uma taxa única de implantação de 1.500 dólares.
Ideal para: escritórios com alguém de marketing que querem um CRM conhecido e topam montar a estrutura de crédito por conta própria.
Quer ver na prática?
Veja a Zoye captar um novo lead, responder no WhatsApp e deixar o follow-up pronto, tudo a partir de uma única mensagem.
Veja como funcionaCRM para corretores de crédito comparados
A tabela coloca as sete lado a lado no que importa para um escritório: o quanto cada uma fica perto do processo de crédito, o menor preço publicado em outubro de 2026 e como cada uma trata os três vazamentos deste guia. Os preços vêm das páginas dos fornecedores; quando uma página escondia valores ou bloqueou a verificação, a tabela diz.
| Ferramenta | Feita para | Menor preço publicado (out. 2026) | Ligação com o sistema de originação | Ex-clientes e monitoramento de juros | Controle de parceiros |
|---|---|---|---|---|---|
| Zoye | Escritórios pequenos, 1 a 20 pessoas | 29 $/mês para até 10 membros (Starter, sem automações); 59 $/mês para até 20 com automações (Growth) | Nenhuma; trabalha ao lado | Públicos dinâmicos com os seus campos de financiamento, mensagens aprovadas | Parceiros como fichas ligadas, relatório por parceiro |
| Shape | Escritórios e credores | Não exibido | Nativa (Encompass, LendingPad, LendingDox, Arive) | Modelo de campanha de queda de juros | Ferramentas para parceiros |
| Jungo | Equipes no Salesforce | 96 $/usuário/mês no anual + 249 $ | Pelo Salesforce | Campanhas no Salesforce | Sim, no Salesforce |
| BNTouch | Consultores e equipes | 95 $/usuário/mês (Team, mínimo 2) | Integrações nativas | 400+ campanhas prontas | Sim |
| Surefire | Credores e escritórios grandes | Não publicado | Parte da ICE Mortgage Technology | Campanhas por marco e pós-assinatura, 1.000+ peças | Campanhas com marca compartilhada |
| Total Expert | Credores, bancos, cooperativas | Não publicado | Não informado na página inicial | Jornadas, sinais e alertas | Comarketing |
| HubSpot | Vendas e marketing em geral | Starter a partir de 20 $/licença | Montar você mesmo | Montar você mesmo | Montar você mesmo |
Quanto paga um escritório de 4 pessoas
Preço por licença parece modesto até ser multiplicado. Pegue um escritório de exemplo com dois corretores de crédito, uma pessoa de processos e uma assistente, pela tabela de outubro de 2026, sem impostos, adicionais e custos de mensagens. O que importa não é só a linha mais barata, mas o que cada linha compra.
- BNTouch Team: 4 x 95 = 380 dólares por mês.
- Jungo: 4 x 96 = 384 dólares por mês no anual, mais 249 dólares uma vez e talvez a licença do Salesforce.
- HubSpot Sales Hub Professional: 4 x 90 = 360 dólares por mês no anual, mais 1.500 dólares uma vez, antes de criar um único campo de crédito.
- Shape, Surefire, Total Expert: só sob proposta.
- Zoye Growth: 59 dólares por mês (47 no anual) para até 20 membros, com CRM, funil, tarefas, agenda, relatórios, automações de fluxos de trabalho e de WhatsApp e AI Notetaker no mesmo plano.
Leia com honestidade. Se o seu escritório precisa de um CRM que escreve no sistema de originação e conduz a proposta do cliente, um CRM especializado como Shape ou BNTouch vale o preço por licença, e a Zoye não substitui essa ligação. Se os processos andam bem no sistema de originação e o dinheiro escapa pelo follow-up, pelos documentos e pela carteira de ex-clientes, o espaço de trabalho mais barato cobre exatamente essa camada.
Veja o que a Zoye pode fazer por você
CRM, negócios, tarefas e suas automações de Instagram, Facebook e WhatsApp em um só espaço de trabalho. É só pedir à Zoye e ela configura tudo para você.
Explorar recursosUma semana de exemplo num escritório pequeno
Este exemplo mostra como um escritório típico de 3 pessoas poderia dividir o trabalho entre o sistema de originação e a Zoye. Não é a descrição de um escritório real. O sistema guarda o processo; a Zoye cuida de cada follow-up, lembrete e aviso ao parceiro em volta dele.
Segunda. O relatório da Zoye mostra 34 clientes em "pré-aprovado", 9 sem contato há 14 dias. A regra de negócio parado já criou uma tarefa de ligação para cada um. A corretora faz seis ligações antes do almoço; dois compradores fizeram proposta, e um corretor de imóveis pede uma carta de pré-aprovação atualizada.
Terça. A regra de documentos aprovada manda e-mail para os 12 clientes em "documentos pedidos" sobre o que falta. O rastreamento de e-mails mostra 10 aberturas até a tarde. Um cliente responde no WhatsApp com fotos de dois holerites; a assistente anexa ao contato e a pessoa de processos marca como recebidos.
Quarta. Um anúncio de cadastro no Facebook traz quatro pedidos durante a noite. Cada um vira contato com a campanha salva e recebe a primeira mensagem de WhatsApp em instantes. O bot de qualificação anota compra ou portabilidade, prazo e faixa de orçamento, e os dois pedidos sérios ganham uma ligação marcada pela lista de agendamentos.
Quinta. Depois de ler as notícias de mercado da semana, a corretora decide que vale procurar os ex-clientes com taxa alta. O público de monitoramento de juros lista 41 ex-clientes que assinaram há mais de um ano acima do limite definido. Ela ajusta o texto, o compliance aprova e a Zoye espaça a mensagem agendada ao longo da tarde. Nove respondem pedindo uma análise.
Sexta. O AI Notetaker resume uma videochamada com um contador parceiro e cria três tarefas. Uma regra manda a cada corretor de imóveis indicador uma atualização curta sobre os marcos dos clientes dele. Três clientes ainda devem documentos; as tarefas estão atrasadas, então a pessoa de processos liga, que é exatamente o trabalho de um ser humano.
O sistema de originação sabia a situação de cada processo. A Zoye garantiu que cada pessoa por trás desses processos tivesse notícias do escritório na hora certa.
Como trocar de ferramenta sem perder nenhum cliente
Mude a camada de relacionamento em fases: contatos e parceiros primeiro, depois clientes em andamento, depois regras, e mantenha o processo antigo até um mês inteiro fechar sem perdas. Um escritório pequeno faz isso em uma ou duas semanas. O sistema de originação não sai do lugar.
- Exporte os contatos do CRM atual, dos relatórios do sistema de originação ou de planilhas: clientes, ex-clientes e parceiros, cada um marcado pelo tipo.
- Crie os campos de financiamento que você vai usar como filtro: taxa, produto, data de assinatura e parceiro indicador. Tire as duplicatas antes; 600 fichas limpas valem mais que 1.500 bagunçadas.
- Importe para a Zoye de uma planilha, ou do Trello ou do Monday.com (a importação do Jira, Notion e ClickUp chega em breve). Você também pode mandar para a assistente um CSV, um PDF ou uma captura de tela e aprovar os registros que ela extrair.
- Remonte o funil com as suas etapas e coloque cada cliente em andamento na etapa certa, com próximo passo e data.
- Comece com três regras: cliente pré-aprovado calado, documentos pendentes, pedido novo sem resposta. Acrescente o público de monitoramento de juros e os avisos a parceiros quando essas estiverem rodando bem.
- Confira as regras de mensagens. No WhatsApp, uma mensagem fora da janela de 24 horas depois da última resposta do cliente precisa usar um modelo aprovado e, desde 1º de outubro de 2026, cada número comercial recebe 1.000 mensagens de serviço gratuitas por mês, segundo a documentação para desenvolvedores da Meta. O nosso guia sobre sequências de follow-up no WhatsApp fala do momento certo.
Pronto para se livrar das tarefas repetitivas?
A Zoye reúne CRM com IA, gestão de tarefas e automação em um só espaço de trabalho.
Começar agoraQual CRM um corretor de crédito imobiliário deve escolher?
Escolha pelo ponto em que os seus negócios escapam. Se o CRM precisa conduzir a proposta e sincronizar a fundo com o sistema de originação, fique com Shape ou BNTouch, ou com a Jungo se a equipe conhece o Salesforce. Se você é um credor com equipe de marketing, olhe Surefire ou Total Expert. Se os negócios escapam por respostas lentas, documentos travados e uma carteira de ex-clientes em silêncio, comece pela Zoye.
Alguns perfis típicos:
- Um corretor autônomo com carteira de ex-clientes e sem assistente: Zoye Almost Free por 5 dólares por mês para manter cada cliente, parceiro e anotação num só lugar (sem automações nesse plano), ou Growth por 59 dólares por mês (47 no anual) quando você quiser que lembretes e mensagens de monitoramento de juros saiam automaticamente.
- Um escritório de 3 pessoas em que os pedidos chegam pelo WhatsApp e os documentos chegam atrasados: Zoye Growth, com as três regras acima e o sistema de originação que você já usa.
- Uma equipe de 8 consultores que quer proposta e ligações dentro do CRM: Shape ou BNTouch, com a Zoye ao lado só se o acompanhamento de parceiros e ex-clientes continuar falhando.
- Um credor com agências e departamento de marketing: Surefire ou Total Expert.
- Um escritório que já usa HubSpot: fique se alguém já montou os campos e fluxos de crédito; se não, compare o custo dessa montagem com uma ferramenta que já tem tudo isso.
Seja qual for a sua lista, meça um mês: quantos clientes pré-aprovados tiveram notícias suas a cada duas semanas, quantos processos esperaram mais de três dias por um documento e quantos ex-clientes você procurou. Esses três números decidem mais do que qualquer demonstração.
Se o seu escritório perde financiamentos entre as etapas e não dentro do processo, agende uma demonstração da Zoye e traga a sua lista de pré-aprovações abertas: vamos mostrar quais lembretes e avisos a parceiros teriam saído no mês passado, e quando.