Kurze Antwort: Das CRM eines Baufinanzierungsvermittlers hat drei Aufgaben, die das Kreditbearbeitungssystem nicht übernimmt: Kunden mit Finanzierungsbestätigung warm halten, bis sie eine Immobilie finden, Unterlagen ohne zehn Erinnerungsanrufe einsammeln und über Jahre in Kontakt mit Bestandskunden und Tippgebern bleiben. Shape, Jungo und BNTouch sind für die Arbeit von Finanzierungsberatern und Vermittlern gebaut, Surefire und Total Expert für große Kreditgeber. Für ein kleines Büro, dem Abschlüsse beim Nachfassen entgleiten, ist Zoye der stärkste Einstieg.
Das Wichtigste (Oktober 2026)
- Veröffentlichte Preise für Baufinanzierungs-CRM beginnen bei 95 Dollar pro Nutzer und Monat (BNTouch Team, mindestens 2 Nutzer) und 96 Dollar pro Nutzer und Monat bei jährlicher Abrechnung (Jungo), vor Einrichtungsgebühren.
- 3 der 7 Tools (Shape, Surefire, Total Expert) zeigen auf ihrer eigenen Seite keinen Dollarpreis; nötig ist ein Vertriebsgespräch.
- Ein Büro mit 4 Personen zahlt laut Preisliste etwa 380 Dollar im Monat für BNTouch Team oder 384 für Jungo, gegenüber 59 Dollar im Monat (47 bei jährlicher Zahlung) für bis zu 20 Mitglieder bei Zoye Growth, dem Tarif mit den WhatsApp- und Workflow-Automationen.
- Auf WhatsApp muss eine Nachricht, die mehr als 24 Stunden nach der letzten Antwort des Kunden gesendet wird, eine freigegebene Vorlage sein, laut der Entwicklerdokumentation von Meta.
- Ein Zinswächter braucht zwei Felder pro Bestandskunde (Zinssatz und Abschlussdatum) und einen Filter; kein Tool dieser Liste sagt Ihnen Zinsen voraus, und keines sollte es tun.
Wie ein Vermittlerbüro Abschlüsse gewinnt und verliert
Ein Baufinanzierungsbüro lebt von drei Quellen: neuen Anfragen, Bestandskunden, die zur Anschlussfinanzierung, Umschuldung oder für einen Umzug zurückkommen, und Tippgebern, die Käufer schicken. Abschlüsse gehen vor allem zwischen den Phasen verloren: Ein Käufer mit Finanzierungsbestätigung taucht drei Monate ab, eine Akte hängt an einer einzigen Gehaltsabrechnung, oder ein Bestandskunde schuldet bei dem um, der zuerst anrief.
Das Darlehen selbst lebt im Kreditbearbeitungssystem (LOS). Dort liegen Antrag, Konditionen und Einreichung bei der Bank. Was ein solches System selten gut verfolgt, ist alles rund um die Akte. Hier verlieren kleine Büros am häufigsten, als Veranschaulichung, nicht als Umfragedaten.
Das Wartezimmer nach der Finanzierungsbestätigung
Ein Käufer bekommt die Finanzierungsbestätigung und sucht dann wochen- oder monatelang eine Immobilie. In dieser Zeit gibt es nichts zu bearbeiten, also ruft niemand an. Wenn der Käufer endlich ein Angebot abgibt, hat ihm der Makler von der Besichtigung vielleicht schon einen anderen Finanzierer vorgestellt. Ein Vermittler mit 40 offenen Bestätigungen und ohne festen Kontaktrhythmus verliert einige davon, ohne je zu erfahren, warum.
Die Jagd nach Unterlagen
Jede Akte braucht Gehaltsnachweise, Kontoauszüge, Steuerbescheide, Ausweisdokumente, manchmal einen Schenkungsnachweis oder eine Erklärung für eine größere Einzahlung. Kunden schicken die Hälfte und vergessen den Rest. Wer die Akte führt, verbringt jede Woche Stunden damit, dasselbe zweimal anzufordern, und die Akte wartet. Die Arbeit ist nicht schwer, aber eintönig und leicht fallen zu lassen.
Bestandskunden nach dem Abschluss
Nach der Auszahlung schicken die meisten Vermittler ein Dankeschön und verstummen. Dabei ist der Kundenstamm die günstigste Quelle des nächsten Abschlusses: eine Umschuldung oder Anschlussfinanzierung, wenn sich die Zinsen bewegen, eine größere Wohnung, wenn die Familie wächst, eine zweite Immobilie, eine Empfehlung an Verwandte. Ein Bestand von 600 abgeschlossenen Darlehen ohne Kontaktplan ist eine Liste von Menschen, die andere bereits anrufen.
Tippgeber
Makler, Steuerberater, Finanzplaner und Bauträger schicken Käufer zu Vermittlern, denen sie vertrauen und an die sie sich erinnern. Vertrauen entsteht durch schnelle Rückmeldungen zu gemeinsamen Kunden, Erinnerung durch regelmäßigen Kontakt. Ein Tippgeber, der nie etwas über den geschickten Käufer hört, hört auf zu schicken.
Wo die Lecks auftauchen, in einer Liste
- Kunden mit Finanzierungsbestätigung, die seit 30 Tagen oder länger keinen Kontakt hatten.
- Akten, die auf eine Unterlage warten, die seit Montag niemand angefordert hat.
- Bestandskunden, die seit dem Abschluss nichts von Ihnen gehört haben.
- Tippgeber ohne Rückmeldung zum geschickten Kunden.
- Anfragen von Website, Anzeigen und sozialen Netzwerken, die am nächsten Tag statt in der nächsten Minute beantwortet werden.
Was ein CRM für Baufinanzierer können muss: 9 Punkte
Ein Baufinanzierungs-CRM ist seinen Preis wert, wenn es jeden Kunden in die nächste Phase bringt, Unterlagen anfordert, ohne dass sich jemand daran erinnern muss, und über Jahre den Kontakt zu Bestandskunden und Tippgebern hält. Prüfen Sie jede Option an diesen neun Punkten; die Gewichtung hängt davon ab, wo Ihr Engpass liegt: neue Leads, laufende Akten oder der Kundenstamm.
- Pipeline der Finanzierungsbestätigungen. Phasen von der Anfrage bis zur Auszahlung, mit nächstem Schritt und Datum bei jedem Kunden und einem Hinweis, wenn jemand zu lange in einer Phase steht.
- Unterlagenliste pro Kunde. Was noch fehlt, mit Erinnerungen, die sich wiederholen, bis es da ist.
- Zielgruppen für den Zinswächter. Darlehensdaten in Feldern (Zinssatz, Produkt, Abschlussdatum, Ende der Zinsbindung), um Bestandskunden zu filtern, wenn Sie entscheiden, dass sich die Bedingungen geändert haben.
- Tippgeber-Datensätze. Jeder Tippgeber ist ein Kontakt, jeder Kunde ist mit dem verknüpft, der ihn geschickt hat, und ein Bericht zeigt Empfehlungen und Abschlüsse pro Tippgeber.
- Reaktionsgeschwindigkeit. Antwort in Minuten auf Formulare, Anzeigen-Leads und Nachrichten, zu jeder Uhrzeit.
- Kanäle, die Kunden lesen. E-Mail mit Öffnungsverfolgung und Messaging für alle, die lieber chatten, innerhalb der Regeln jedes Kanals.
- Gesprächsprotokolle. Telefonate und Videotermine zusammengefasst, Zusagen werden zu Aufgaben.
- Zusammenspiel mit dem Kreditbearbeitungssystem. Entweder eine native Integration oder eine klare Trennung: Das System hält die Akte, das CRM die Beziehung.
- Ein Preis, der zum Team passt. Lizenzen pro Nutzer summieren sich schnell; rechnen Sie mit der heutigen Größe und dem Doppelten.
Ein Wort zur Regulierung. Werbung für Kredite, Einwilligungen für Anrufe und Nachrichten sowie Aufbewahrungspflichten sind in den meisten Märkten geregelt, und die Regeln unterscheiden sich je nach Rechtsraum. Kein CRM macht Sie regelkonform. Stimmen Sie Texte, Einwilligungen und Aufbewahrungsfristen mit Ihrer Compliance-Beratung ab, bevor Sie etwas automatisieren, und behandeln Sie jede Regulierungsformulierung eines Anbieters als etwas zu Prüfendes, nicht als Garantie.
Die 7 besten CRM für Baufinanzierungsvermittler 2026
Diese sieben Optionen decken die realistische Auswahl ab: eine KI-Operatorin für ein kleines Büro, drei Baufinanzierungs-CRM für Berater und Vermittler, zwei Plattformen für Kreditgeber und Banken und ein allgemeines CRM. Bei jeder steht zuerst die Einschränkung, dann der Preis, wie ihn die Anbieterseite im Oktober 2026 zeigte, und dann, für welches Büro sie passt.
1. Zoye - Nachfassen, Unterlagen und Tippgeber für kleine Büros
Zuerst die Grenzen. Zoye ist kein Kreditbearbeitungssystem, kein Antragsportal für Darlehensnehmer und keine Konditionsberechnung. Sie nimmt keinen vollständigen Kreditantrag entgegen, fragt keine Bonitätsdaten ab, beobachtet keine Marktzinsen und beansprucht keine Konformität mit einer kreditrechtlichen Norm. Elektronische Signaturen kommen bald. Die Akte bleibt in Ihrem Kreditbearbeitungssystem; alles drumherum läuft in Zoye.
Zoye ist ein AI Business Operator: ein Arbeitsbereich, in dem CRM, Deals, Aufgaben, Kalender, Dokumente, E-Mail-Tracking, Berichte, Workflow-Automationen, WhatsApp-Automationen, Facebook und Instagram, der AI Notetaker, Team, Budget und Rechnungen bereits miteinander verbunden sind, mit einer KI, die sie für Sie bedient. Die Funktionsseite stellt jedes Tool vor. Für ein Vermittlerbüro stechen fünf Einsätze heraus.
Eine Pipeline, die stille Kunden markiert. Jeder Kunde ist ein Deal, der Ihre Phasen durchläuft: Anfrage, Bedarfsanalyse, Unterlagen angefordert, Finanzierungsbestätigung, Kaufzusage, eingereicht, genehmigt, ausgezahlt. Das Rezept für stockende Deals legt eine Aufgabe an, wenn ein Kunde zu lange in einer Phase steht, etwa 14 Tage in „Finanzierungsbestätigung", damit jemand anruft, bevor ein Makler einen anderen Finanzierer vorstellt.
Unterlagen einsammeln mit sichtbarer Liste. Jeder Kunde hat eine Aufgabenliste mit allen offenen Unterlagen, mit Verantwortlichem und Fälligkeit. Beschreiben Sie die gewünschte Erinnerung, zum Beispiel „jeden Dienstag und Freitag den Kunden in Unterlagen angefordert per E-Mail schreiben, was noch fehlt, und nach der zweiten Erinnerung eine Aufgabe für die Sachbearbeitung anlegen", und Zoye baut die Regel, zeigt sie Ihnen in klarer Sprache und wartet auf Ihre Freigabe, bevor irgendetwas läuft. Das E-Mail-Tracking zeigt, ob der Kunde die Anfrage geöffnet hat. Jeder Lauf wird protokolliert und lässt sich rückgängig machen.
Zinswächter-Zielgruppen für Bestandskunden. Hinterlegen Sie bei jedem Bestandskunden Zinssatz, Produkt, Abschlussdatum und, wo sinnvoll, das Ende der Zinsbindung. Wenn Sie entscheiden, dass sich der Markt genug bewegt hat, listet eine intelligente Zielgruppe wie „Bestandskunden mit Abschluss vor mehr als 12 Monaten und einem Zins über meiner Schwelle" diese auf, und sie bleibt aktuell, wenn sich Datensätze ändern. Zoye setzt Namen und Details jeder Person in eine geplante Nachricht ein und verteilt den Versand. Zoye berät nicht zu Krediten und sagt keine Zinsen voraus; Schwelle und Wortlaut wählen Sie, Ihre Compliance prüft sie.
Tippgeber als echte Datensätze. Makler, Steuerberater und Finanzplaner sind Kontakte mit eigenem Unternehmen, und jeder Kunde ist mit dem Tippgeber verknüpft, der ihn geschickt hat. Fragen Sie die Assistentin „welche Tippgeber haben uns in diesem Quartal Kunden geschickt, und welche davon haben abgeschlossen?", und die Antwort kommt aus Live-Daten. Eine Regel kann Sie erinnern, einem Tippgeber Bescheid zu geben, wenn sein Kunde einen Meilenstein erreicht, eine andere plant ein Quartalsgespräch mit jedem Tippgeber.
Schnelle Antworten und Termine. Eine neue Anfrage über Website, Formular oder eine Lead-Anzeige auf Facebook oder Instagram wird zum Kontakt mit gespeicherter Quelle, und eine erste Antwort geht innerhalb von Augenblicken per WhatsApp raus. Ein Qualifizierungsbot kann die Grundlagen abfragen (Kauf oder Umschuldung, Zeitplan, grobes Budget) und die Antworten in die Felder des Kontakts schreiben. Der AI Notetaker nimmt an Zoom-, Google-Meet- und Teams-Terminen teil, liefert Zusammenfassung, Entscheidungen und To-dos und macht aus Zusagen Aufgaben, sobald Sie zustimmen.
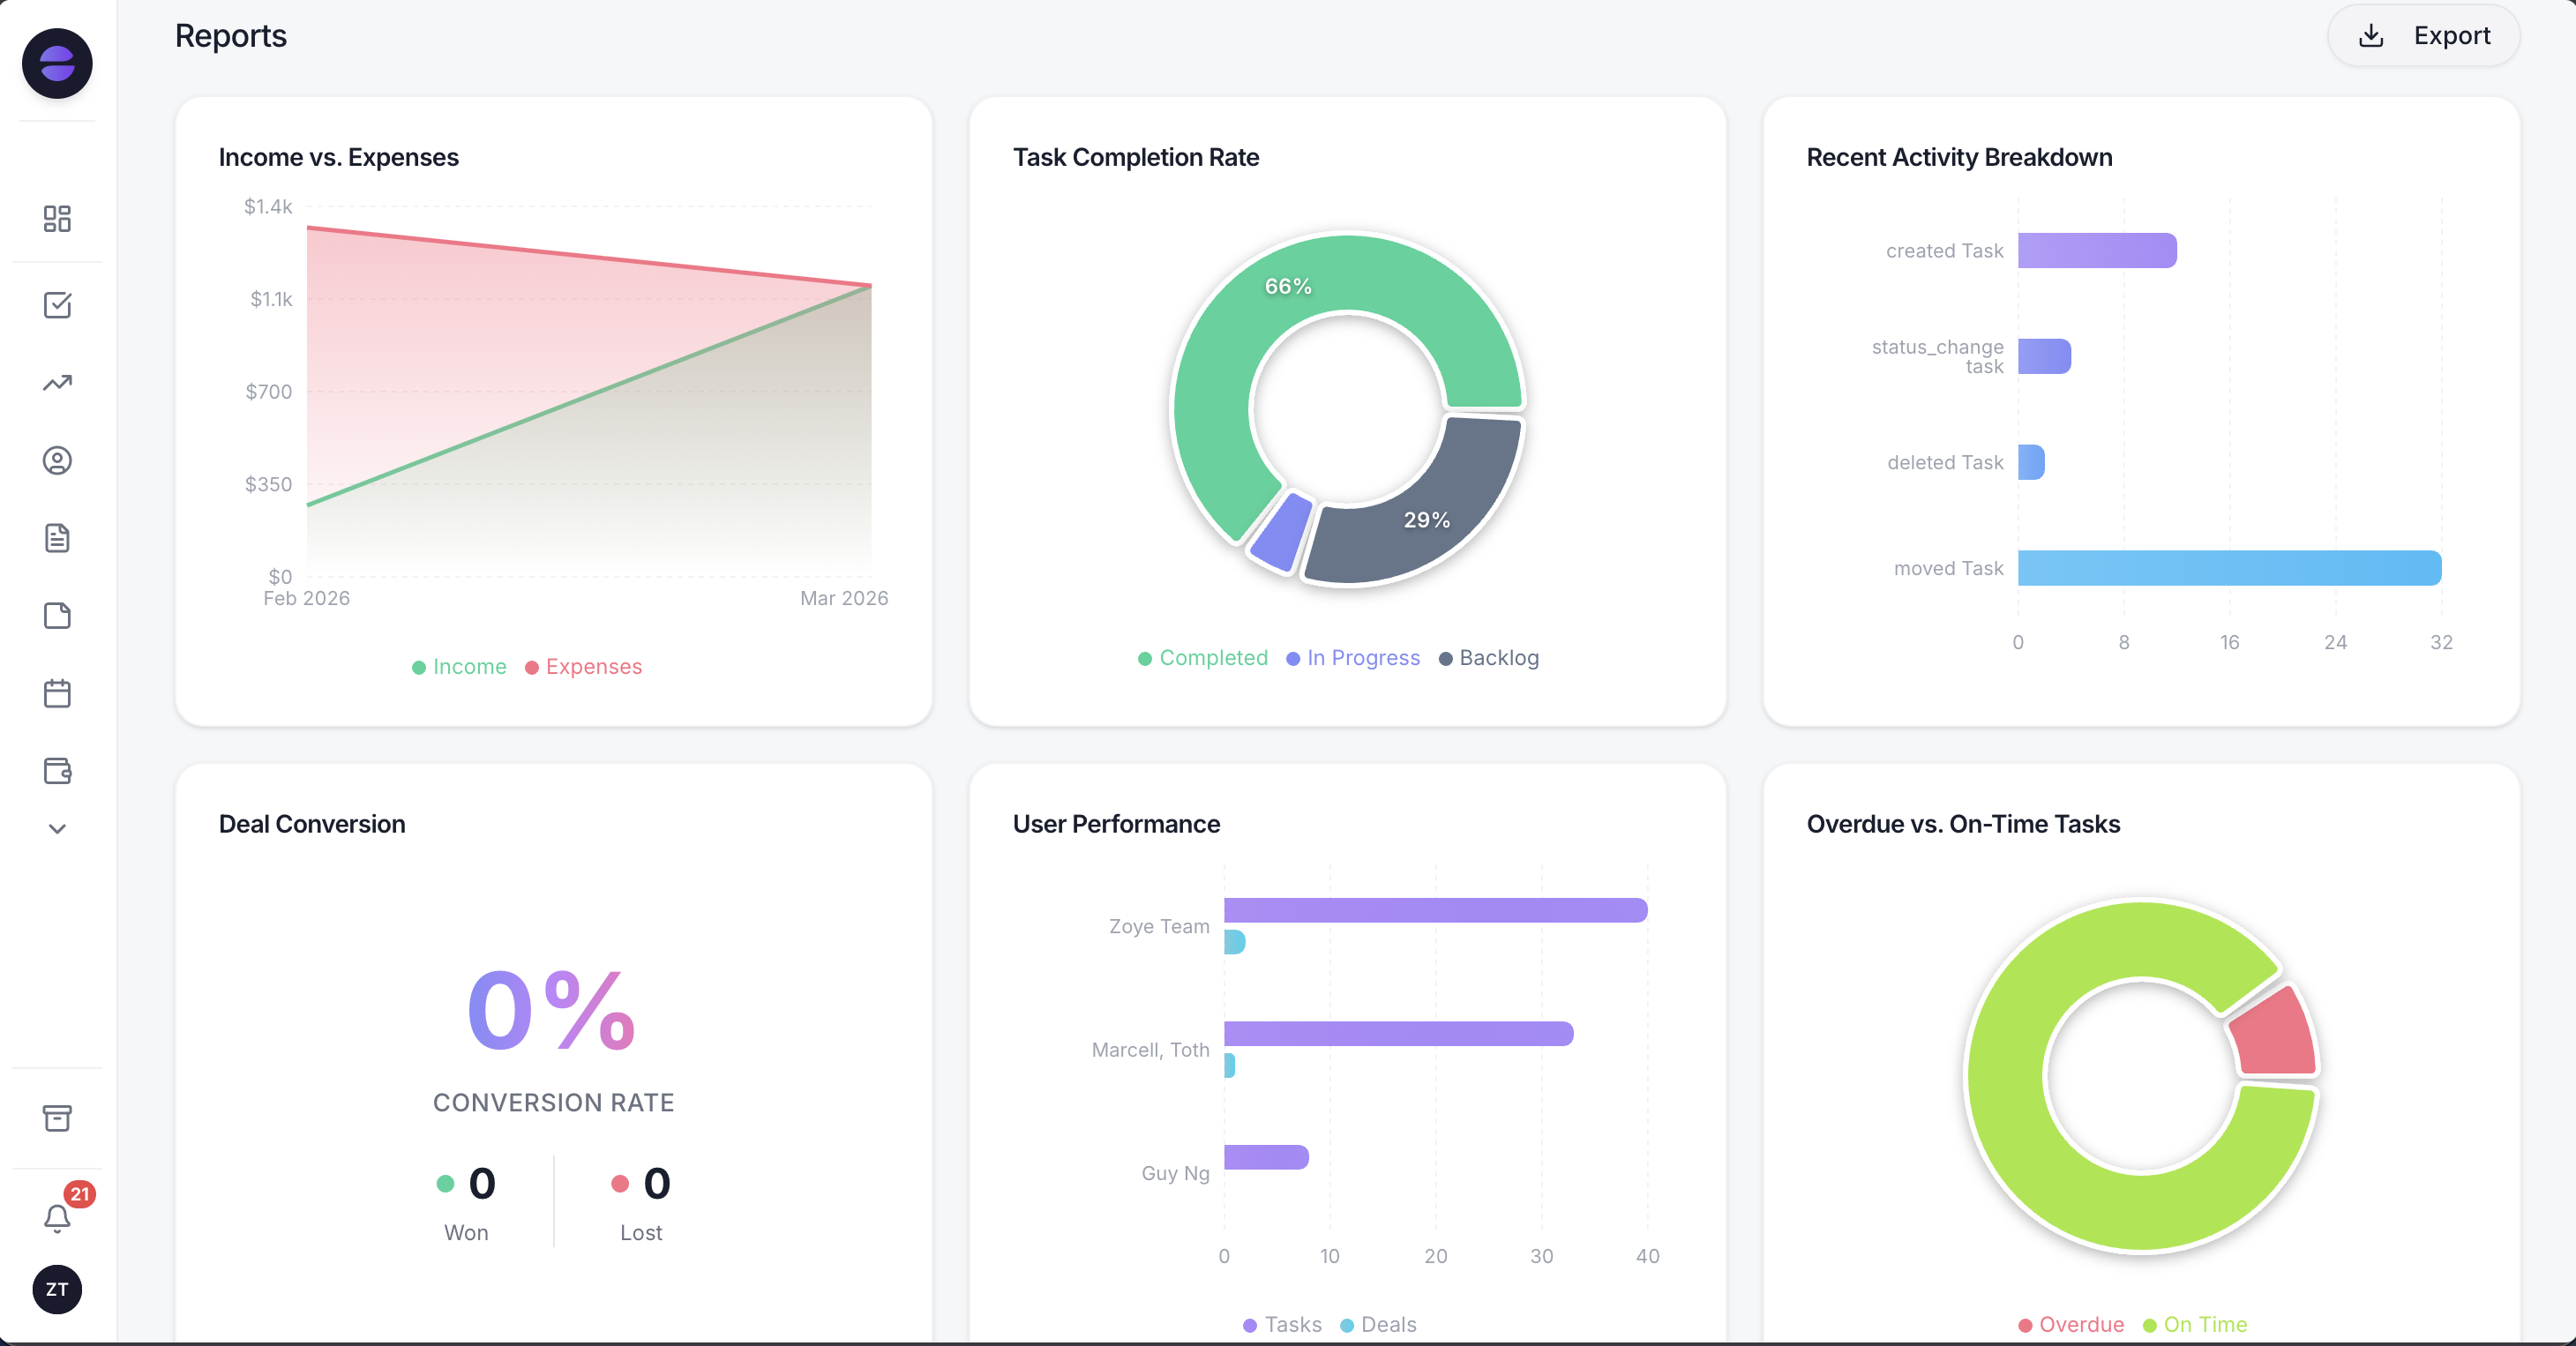
Pipeline nach Phase und Empfehlungen nach Tippgeber in einem Bericht, gebaut aus Live-Daten.
Dieselbe Assistentin arbeitet in der App, auf WhatsApp, per Sprachnachricht, in Slack und in Claude. Zwischen zwei Terminen kann ein Vermittler sagen: „Trag das Gespräch mit dem Paar von heute Morgen ein, sie wollen auf einen niedrigeren Zins warten, setz eine Zinswächter-Erinnerung und gib dem Makler Bescheid, der sie geschickt hat", und sieht, wie sich die Datensätze aktualisieren. Massenänderungen und Löschungen fragen vorher nach. Ein Kunde kann auch ein Foto oder PDF schicken; die Assistentin liest es und trägt die Angaben in den richtigen Datensatz ein. Wo und wie lange Ihr Büro Ausweis- und Einkommensunterlagen aufbewahrt, regelt Ihre eigene Datenschutzrichtlinie.
Die WhatsApp-Gespräche mit Ihren Leads laufen in Zoye über die offizielle WhatsApp Business Platform. In Chats landen sie zusammen mit Instagram- und Facebook-Nachrichten und -Kommentaren; dort lassen sie sich zuweisen und mit Teamnotizen versehen, und jedes Gespräch steht auf der Kontaktkarte. Die Verbindung der eigenen WhatsApp-Nummer des Büros kommt bald.
Preise (Stand Oktober 2026): Zoye rechnet pro Arbeitsbereich-Tarif ab, nicht pro Berater. Starter kostet 29 Dollar im Monat, bei jährlicher Zahlung 23 Dollar im Monat, für bis zu 10 Mitglieder und 5 GB Speicher. Growth kostet 59 Dollar (47 jährlich) für 20 Mitglieder und 10 GB, Scale 119 Dollar (95 jährlich) für 100 Mitglieder und 25 GB, Customize nach Angebot. Ein Einzelvermittler kann mit Almost Free für 5 Dollar im Monat (4 jährlich) beginnen: 1 Mitglied, die Kernwerkzeuge, 15 KI-Anfragen im Monat und die Integrationen mit Google Calendar, Gmail und Google Drive, ohne Automationen; die Erinnerungsregeln und Zinswächter-Nachrichten oben laufen also auf Growth oder Scale, den Tarifen mit Workflow- und WhatsApp-Automationen. Details auf der Preisseite.
Passt zu: unabhängigen Vermittlern und Büros bis etwa 20 Personen, die Darlehen durch langsame Antworten, hängende Unterlagen und einen ungepflegten Kundenstamm verlieren.
2. Shape - Baufinanzierungs-CRM aus einem Guss mit eingebautem Antrag
Shape bietet eine Baufinanzierungs-Edition mit nativer Synchronisierung zu Kreditbearbeitungssystemen (die Seite nennt Encompass, LendingPad und LendingDox, für Unternehmen zusätzlich Arive), einen Kundenzugang für Antrag, Upload und Unterschrift, einen Dialer, SMS in beide Richtungen und KI-Anrufe. Die Einschränkung sind Transparenz und Umfang: Die Preisseite zeigt Tarifnamen ohne Beträge, und das Tool ist so breit, dass ein Zwei-Personen-Büro für Dialer und KI-Anrufe zahlen kann, die es nie nutzt.
Die Baufinanzierungsseite nennt Werkzeuge, um die besten Tippgeber zu erkennen und deren Empfehlungen bis zur Auszahlung zu verfolgen, sowie eine Kampagnenvorlage für „Zinssenkung". Eine automatische Zinsbeobachtung beschreibt sie nicht.
Preise (Stand Oktober 2026, Preisseite von Shape): Core ist „pro Nutzer bepreist", Complete enthält 5 Nutzer, Enterprise ist individuell; Beträge werden nicht genannt. Abrechnung monatlich oder jährlich mit Ersparnis bei jährlich, und jeder Tarif enthält ein Einführungspaket. Fragen Sie ein Angebot an.
Passt zu: Büros und Kreditgebern ab 5 Beratern, die CRM, Antrag und Dialer in einem Produkt wollen und Zeit in die Einrichtung stecken.
3. Jungo - Baufinanzierungs-CRM auf Salesforce
Jungo ist eine Baufinanzierungs-App auf Salesforce und übernimmt damit dessen Datenmodell, Berichte und Integrationskatalog. Die Einschränkung ist die Plattform selbst: Salesforce ist mächtig und anspruchsvoll, Anpassungen werden als Dienstleistung berechnet, und Verträge laufen laut Jungos Website mindestens ein Jahr.
Jungo passt zu Teams, die Salesforce schon kennen oder hineinwachsen wollen und Einführung sowie Jahresbindung akzeptieren.
Preise (Stand Oktober 2026, Website von Jungo): ab 96 Dollar pro Nutzer und Monat bei jährlicher Abrechnung, mit einmaliger Einrichtungsgebühr von 249 Dollar; ein Bundle-Tarif mit 125 Dollar pro Nutzer und Monat jährlich und 299 Dollar Einrichtung; Enterprise individuell. Jungos Seiten haben unsere direkte Prüfung im Oktober 2026 blockiert, die Zahlen stammen daher von seinen eigenen Seiten, wie Suchmaschinen sie anzeigen; bestätigen Sie sie und fragen Sie, ob die Salesforce-Lizenz im Angebot enthalten ist.
Passt zu: Finanzierungsteams, die sich in Salesforce zu Hause fühlen und eine Baufinanzierungsschicht auf einer erweiterbaren Plattform wollen.
4. BNTouch - Baufinanzierungs-CRM mit veröffentlichtem Nutzerpreis
BNTouch ist für Finanzierungsberater und Vermittlerteams gebaut, mit KI-Vertriebsassistent, nativen Integrationen zu Kreditbearbeitungssystemen und mehr als 400 fertigen Kampagnen in jedem Tarif, laut eigenen Seiten. Die Einschränkung ist das Lizenzmodell für kleine Teams: Team verlangt mindestens 2 Nutzer, und jeder weitere Berater kostet eine volle Lizenz.
Team ergänzt den Tarif Individual um Lead-Verteilung und Manager-Dashboards und richtet sich laut BNTouch an Teams mit 2 bis 50 Beratern.
Preise (Stand Oktober 2026, Website von BNTouch): Individual 165 Dollar im Monat für einen Berater; Team 95 Dollar pro Nutzer und Monat bei mindestens 2 Nutzern; Enterprise individuell. Die Preisseite von BNTouch hat unsere direkte Prüfung blockiert, die Zahlen stammen daher von seinen indexierten Seiten, und eine davon nennt eine Aktivierungsgebühr, während andere sagen, es gebe keine. Prüfen Sie das vor der Unterschrift.
Passt zu: Beratern und Teams, die ein Baufinanzierungs-CRM mit fertigen Kampagnen und offenem Preis wollen.
5. Surefire - automatisiertes Baufinanzierungsmarketing, heute Teil von ICE
Surefire ist das CRM von ICE Mortgage Technology für Baufinanzierungsmarketing: automatische Kampagnen, Meilenstein-Nachrichten vom Antrag bis zur Auszahlung, gemeinsam gebrandete Kampagnen mit Maklern und anderen Partnern, Video und eine Kreativbibliothek mit mehr als 1.000 Inhalten. Die Einschränkung: Es ist vor allem ein Marketingtool mit nicht veröffentlichtem Preis; ein kleines Büro zahlt für eine große Content-Maschine.
Die Produktseite von ICE erwähnt außerdem Unterstützung für Anforderungen nach RESPA, TCPA und CCPA mit prüfungsfertigen Berichten. Wie bei jeder Anbieterformulierung gilt: Prüfen Sie, was das für Ihre eigenen Pflichten bedeutet.
Preise (Stand Oktober 2026): auf der Surefire-Seite von ICE nicht veröffentlicht; fragen Sie bei ICE ein Angebot an.
Passt zu: Kreditgebern und größeren Büros, die ausgefeiltes, inhaltsreiches Marketing für Bestandskunden und Partner wollen, oft zusammen mit Encompass.
6. Total Expert - Kundenbindung für Kreditgeber, Banken und Genossenschaften
Total Expert bezeichnet sich als Kunden-Betriebssystem für Finanzdienstleister und gibt an, mehr als 200 Finanzinstitute zu betreuen. Es verbindet Kundendaten und Signale, Customer Journeys, gemeinsames Marketing, SMS, eine Inhaltsbibliothek und KI-Assistenten, die auf Baufinanzierungsgesprächen trainiert sind. Die Einschränkung ist die Größenordnung: Es ist für Institute mit Marketing- und Compliance-Teams gebaut, nicht für ein Drei-Personen-Büro.
Preise (Stand Oktober 2026): nicht veröffentlicht; die Website von Total Expert bietet nur eine Demo-Buchung.
Passt zu: Baufinanzierern, Banken und Kreditgenossenschaften mit Dutzenden Beratern und zentralem Marketingteam.
7. HubSpot - ein allgemeines CRM, das Sie zum Baufinanzierungstool umbauen
HubSpot bietet Pipelines, Formulare, E-Mail-Marketing und Berichte, und viele Vermittler haben es schon genutzt. Die Einschränkung: Ab Werk gibt es nichts für Baufinanzierung. Darlehensphasen, Zinsfelder, Unterlagenlisten und Verknüpfungen zu Tippgebern müssen als eigene Eigenschaften und Workflows gebaut werden, und die nützliche Automatisierung steckt im Tarif Professional.
Preise (Stand Oktober 2026, Preisseite von HubSpot): einige kostenlose Tools, danach Starter ab 20 Dollar pro Lizenz und Monat (bei manchen Angeboten etwa 7 Dollar); Sales Hub Professional für 90 Dollar pro Lizenz und Monat bei Jahresvertrag oder 100 Dollar monatlich, dazu einmalig 1.500 Dollar Onboarding.
Passt zu: Büros mit einer Marketingperson, die ein bekanntes allgemeines CRM wollen und die Baufinanzierungsstruktur selbst bauen.
Möchten Sie es in Aktion sehen?
Sehen Sie, wie Zoye einen neuen Lead erfasst, auf WhatsApp antwortet und das Follow-up einrichtet, alles aus einer einzigen Nachricht.
So funktioniert esBaufinanzierungs-CRM im Vergleich
Die Tabelle stellt die sieben nebeneinander, gemessen an dem, was für ein Büro zählt: wie nah das Tool an der Darlehensakte ist, der niedrigste veröffentlichte Preis im Oktober 2026 und wie jedes die drei Lecks dieses Leitfadens behandelt. Die Preise stammen von den Anbieterseiten; wo eine Seite Beträge verbarg oder die Prüfung blockierte, steht das in der Tabelle.
| Tool | Gebaut für | Niedrigster veröffentlichter Preis (Okt. 2026) | Anbindung ans Kreditbearbeitungssystem | Bestandskunden und Zinswächter | Tippgeber verfolgen |
|---|---|---|---|---|---|
| Zoye | Kleine Büros, 1 bis 20 Personen | 29 $/Monat für bis zu 10 Mitglieder (Starter, ohne Automationen); 59 $/Monat für bis zu 20 mit Automationen (Growth) | Keine; arbeitet daneben | Lebende Zielgruppen auf Ihren Darlehensfeldern, freigegebene Nachrichten | Tippgeber als verknüpfte Datensätze, Bericht pro Tippgeber |
| Shape | Büros und Kreditgeber | Nicht angegeben | Nativ (Encompass, LendingPad, LendingDox, Arive) | Kampagnenvorlage Zinssenkung | Tippgeber-Werkzeuge |
| Jungo | Teams auf Salesforce | 96 $/Nutzer/Monat jährlich + 249 $ | Über Salesforce | Kampagnen auf Salesforce | Ja, auf Salesforce |
| BNTouch | Berater und Teams | 95 $/Nutzer/Monat (Team, mind. 2) | Native Integrationen | 400+ fertige Kampagnen | Ja |
| Surefire | Kreditgeber und große Büros | Nicht veröffentlicht | Teil von ICE Mortgage Technology | Meilenstein- und Nach-Abschluss-Kampagnen, 1.000+ Inhalte | Gemeinsam gebrandete Kampagnen |
| Total Expert | Kreditgeber, Banken, Genossenschaften | Nicht veröffentlicht | Auf der Startseite nicht genannt | Journeys, Signale und Hinweise | Gemeinsames Marketing |
| HubSpot | Allgemeiner Vertrieb und Marketing | Starter ab 20 $/Lizenz | Selbst bauen | Selbst bauen | Selbst bauen |
Was ein Büro mit 4 Personen zahlt
Lizenzpreise wirken bescheiden, bis man sie multipliziert. Nehmen Sie ein Beispielbüro mit zwei Vermittlern, einer Sachbearbeitung und einer Assistenz, zu Listenpreisen im Oktober 2026, ohne Steuern, Zusatzmodule und Nachrichtenkosten. Entscheidend ist nicht nur die niedrigste Zeile, sondern was jede Zeile kauft.
- BNTouch Team: 4 x 95 = 380 Dollar im Monat.
- Jungo: 4 x 96 = 384 Dollar im Monat bei jährlicher Abrechnung, plus einmalig 249 Dollar und möglicherweise Salesforce-Lizenzen.
- HubSpot Sales Hub Professional: 4 x 90 = 360 Dollar im Monat bei Jahresvertrag, plus einmalig 1.500 Dollar, bevor ein einziges Baufinanzierungsfeld existiert.
- Shape, Surefire, Total Expert: nur auf Angebot.
- Zoye Growth: 59 Dollar im Monat (47 jährlich) für bis zu 20 Mitglieder, mit CRM, Pipeline, Aufgaben, Kalender, Berichten, Workflow- und WhatsApp-Automationen und AI Notetaker im selben Tarif.
Lesen Sie das ehrlich. Braucht Ihr Büro ein CRM, das ins Kreditbearbeitungssystem schreibt und den Kundenantrag steuert, ist ein spezialisiertes CRM wie Shape oder BNTouch seinen Lizenzpreis wert, und Zoye ersetzt diese Anbindung nicht. Laufen Ihre Akten gut im Kreditbearbeitungssystem und das Geld versickert beim Nachfassen, bei Unterlagen und im Kundenstamm, deckt der günstigere Arbeitsbereich genau diese Schicht ab.
Sehen Sie, was Zoye für Sie tun kann
CRM, Deals, Aufgaben und Ihre Automatisierungen für Instagram, Facebook und WhatsApp in einem Workspace. Fragen Sie einfach Zoye, und Zoye richtet alles für Sie ein.
Funktionen entdeckenEine Beispielwoche in einem kleinen Büro
Dieses Beispiel zeigt, wie ein typisches Büro mit 3 Personen die Arbeit zwischen Kreditbearbeitungssystem und Zoye aufteilen könnte. Es beschreibt kein reales Büro. Das System hält die Darlehensakte; Zoye hält jedes Nachfassen, jede Erinnerung und jede Rückmeldung an Tippgeber rund um die Akte.
Montag. Der Zoye-Bericht zeigt 34 Kunden in „Finanzierungsbestätigung", davon 9 seit 14 Tagen ohne Kontakt. Die Regel für stockende Deals hat für jeden bereits eine Anrufaufgabe angelegt. Die Vermittlerin führt vor der Mittagspause sechs Gespräche; zwei Käufer haben ein Kaufangebot abgegeben, und ein Makler bittet um eine aktualisierte Finanzierungsbestätigung.
Dienstag. Die freigegebene Unterlagenregel schreibt den 12 Kunden in „Unterlagen angefordert", was ihnen noch fehlt. Das E-Mail-Tracking zeigt bis zum Nachmittag 10 Öffnungen. Ein Kunde antwortet auf WhatsApp mit Fotos von zwei Gehaltsabrechnungen; die Assistentin hängt sie an den Kontakt, und die Sachbearbeitung hakt sie ab.
Mittwoch. Eine Lead-Anzeige auf Facebook bringt über Nacht vier Anfragen. Jede wird zum Kontakt mit gespeicherter Kampagne und bekommt innerhalb von Augenblicken eine erste WhatsApp-Nachricht. Der Qualifizierungsbot notiert Kauf oder Umschuldung, Zeitplan und Budgetrahmen, und die zwei ernsthaften Anfragen bekommen über die Buchungsliste einen Gesprächstermin.
Donnerstag. Nach der Lektüre der Marktnachrichten der Woche entscheidet die Vermittlerin, dass es sich lohnt, Bestandskunden mit hohem Zins anzusprechen. Die Zinswächter-Zielgruppe zeigt 41 Bestandskunden mit Abschluss vor mehr als einem Jahr über ihrer Schwelle. Sie überarbeitet den Text, die Compliance gibt ihn frei, und Zoye verteilt die geplante Nachricht über den Nachmittag. Neun antworten und bitten um eine Prüfung.
Freitag. Der AI Notetaker fasst einen Videotermin mit einem Steuerberater als Tippgeber zusammen und legt drei Aufgaben an. Eine Regel schickt jedem empfehlenden Makler eine kurze Meilenstein-Info zu seinen Kunden. Drei Kunden schulden noch Unterlagen; ihre Aufgaben sind überfällig, also ruft die Sachbearbeitung an, und das ist genau die richtige Arbeit für einen Menschen.
Das Kreditbearbeitungssystem kannte den Stand jeder Akte. Zoye sorgte dafür, dass jeder Mensch hinter diesen Akten zur richtigen Zeit vom Büro hörte.
So wechseln Sie, ohne einen einzigen Kunden zu verlieren
Ziehen Sie die Beziehungsschicht in Etappen um: zuerst Kontakte und Tippgeber, dann laufende Kunden, dann Regeln, und behalten Sie den alten Ablauf, bis ein ganzer Monat sauber abgeschlossen ist. Ein kleines Büro schafft das in ein bis zwei Wochen. Das Kreditbearbeitungssystem bleibt die ganze Zeit, wo es ist.
- Exportieren Sie die Kontakte aus Ihrem aktuellen CRM, aus Berichten des Kreditbearbeitungssystems oder aus Tabellen: Kunden, Bestandskunden und Tippgeber, jeweils nach Typ markiert.
- Legen Sie die Darlehensfelder an, nach denen Sie filtern: Zinssatz, Produkt, Abschlussdatum und Tippgeber. Bereinigen Sie vorher Dubletten; 600 saubere Datensätze sind mehr wert als 1.500 unordentliche.
- Importieren Sie in Zoye aus einer Tabelle oder aus Trello und Monday.com (Importe aus Jira, Notion und ClickUp kommen bald). Sie können der Assistentin auch eine CSV, ein PDF oder einen Screenshot schicken und die extrahierten Datensätze freigeben.
- Bauen Sie die Pipeline neu mit Ihren Phasen auf und setzen Sie jeden laufenden Kunden in die richtige Phase, mit nächstem Schritt und Datum.
- Starten Sie mit drei Regeln: stiller Kunde mit Finanzierungsbestätigung, fehlende Unterlagen, neue Anfrage ohne Antwort. Zinswächter-Zielgruppe und Tippgeber-Infos kommen dazu, wenn diese sauber laufen.
- Prüfen Sie die Nachrichtenregeln. Auf WhatsApp muss eine Nachricht außerhalb des 24-Stunden-Fensters nach der letzten Antwort des Kunden eine freigegebene Vorlage nutzen, und seit dem 1. Oktober 2026 erhält jede Geschäftsnummer 1.000 kostenlose Servicenachrichten pro Monat, laut der Entwicklerdokumentation von Meta. Unser Leitfaden zu WhatsApp-Nachfass-Sequenzen behandelt das Timing.
Bereit, die lästige Routinearbeit abzugeben?
Zoye vereint KI-gestütztes CRM, Aufgabenverwaltung und Automatisierung in einem Workspace.
Jetzt startenWelches CRM sollten Baufinanzierungsvermittler wählen?
Wählen Sie danach, wo Ihnen Abschlüsse entgleiten. Soll das CRM den Antrag steuern und tief mit dem Kreditbearbeitungssystem synchronisieren, nehmen Sie Shape oder BNTouch, oder Jungo, wenn Ihr Team Salesforce kennt. Sind Sie ein Kreditgeber mit Marketingteam, schauen Sie sich Surefire oder Total Expert an. Entgleiten Ihnen Abschlüsse durch langsame Antworten, hängende Unterlagen und einen stillen Kundenstamm, beginnen Sie mit Zoye.
Einige typische Konstellationen:
- Ein Einzelvermittler mit Kundenstamm und ohne Assistenz: Zoye Almost Free für 5 Dollar im Monat, um jeden Kunden, Tippgeber und jede Notiz an einem Ort zu halten (in diesem Tarif ohne Automationen), oder Growth für 59 Dollar im Monat (47 jährlich), sobald Erinnerungen und Zinswächter-Nachrichten automatisch rausgehen sollen.
- Ein Büro mit 3 Personen, in dem Anfragen per WhatsApp und Unterlagen verspätet kommen: Zoye Growth mit den drei Regeln oben und dem Kreditbearbeitungssystem, das Sie bereits nutzen.
- Ein Team mit 8 Beratern, das Antrag und Telefonie im CRM will: Shape oder BNTouch, mit Zoye daneben nur dann, wenn Tippgeber und Bestandskunden weiter zu kurz kommen.
- Ein Kreditgeber mit Filialen und Marketingabteilung: Surefire oder Total Expert.
- Ein Büro, das schon mit HubSpot arbeitet: Bleiben Sie, wenn jemand die Baufinanzierungsfelder und Workflows gebaut hat; sonst vergleichen Sie die Kosten dieses Aufbaus mit einem Tool, das sie schon hat.
Was auch immer Sie auswählen, messen Sie einen Monat lang: wie viele Kunden mit Finanzierungsbestätigung alle zwei Wochen von Ihnen hörten, wie viele Akten länger als drei Tage auf eine Unterlage warteten und wie viele Bestandskunden Sie angesprochen haben. Diese drei Zahlen entscheiden mehr als jede Demo.
Wenn Ihr Büro Darlehen zwischen den Phasen verliert statt in der Akte, buchen Sie eine Zoye-Demo und bringen Sie Ihre Liste offener Finanzierungsbestätigungen mit: Wir zeigen Ihnen, welche Erinnerungen und Tippgeber-Infos im letzten Monat rausgegangen wären, und wann.